
Общая характеристика АКБ „Приватбанк”

Рис.2.3. Динамика абсолютного роста валюты баланса и капитала АКБ „Приватбанк” в 2000 – 2005 годах
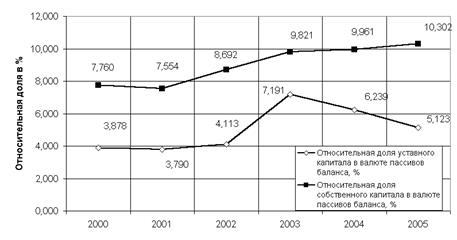 |
На рис.2.5 приведено сравнение базовых индексов роста валюты пассивов баланса и собственного капитала в АКБ „Приватбанк” в 2000 – 2005
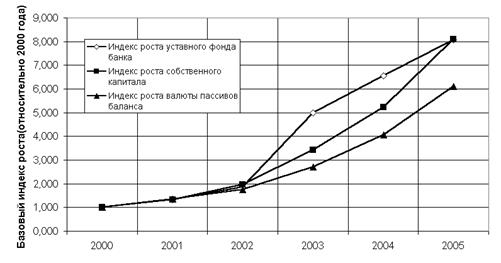 |
Рис.2.5. Базовые индексы роста валюты пассивов баланса и собственного капитала в АКБ „Приватбанк” относительно уровня 2000 года
Как показал индексный анализ (рис.2.5):
- в 2000 – 2002 годах индексы роста собственного капитала были выше индексов роста валюты пассивов баланса в АКБ ”Приватбанк” на 10%;
- с 2003 года индексы роста собственного капитала в АКБ „Приватбанк” стали значительно превышать индексы роста валюты пассивов баланса, в итоге чего на конец 2005 года зафиксирован индекс роста валюты баланса за 2000 – 2005 года - 6,0 при уровне индекса роста собственного капитала за 2000 – 2005 года – 8,0, то есть сравнительное превышение темпов роста составляет уже 23%.
На рис.2.6 приведены результаты анализа выполнения АКБ „Приватбанк” требований норматива Н1 [15] по минимальному уровню капитала в евро (регулятивный капитал не меньше уровня 8 млн.евро на 01.01.2007).
Рис.2.6. Анализ выполнения АКБ „Приватбанк” норматива Н1 капитала (не меньше 8 млн.евро)
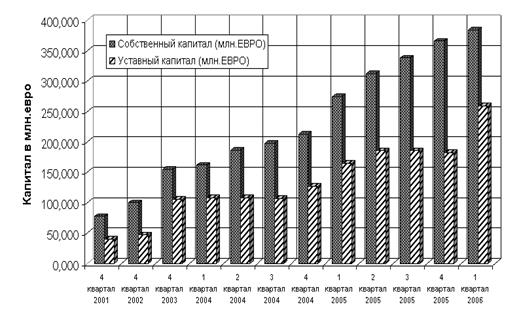 |
Как показывает анализ данных, приведенных на рис.2.6, уровень регулятивного капитала в АКБ „Приватбанк” превышает норматив в 8 млн.евро с 2000 года, достигнув по состояниюм на 01.01.2006 года уровня более 350 млн.евро. Таким образом, наращивание собственного капитала АКБ „Приватбанк” в 2000 – 2005 годах выполнялось исключительно в интересах банка в сегменте многократного превышения нормативов НБУ [15].
На рис. 2.7 приведенные данные расчетов рентабельности активов и собственного капитала АКБ „Приватбанк” в 2000 – 2005 годах.
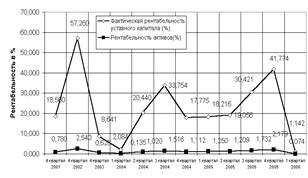 |
Рис.2.7. Рентабельность активов и собственного капитала в АКБ „Приватбанк” в 2000 – 2005 годах
Как показывают результаты, приведенные на рис.2.7, со второй половины 2004 года и на протяжении 2005 года рентабельность собственного капитала в АКБ „Приватбанк” возросла с уровня 10-20% до уровня более 40%, то есть дивидендная доходность акционеров АКБ „Приватбанк” стала постоянно выше альтернативной ставки процентов по депозитам в банковской системе Украины, таким образом инвестирование средств в уставный фонд банка стало выгодным.
На рис.2.8 приведена динамика нормативов адекватности регулятивного и основного капитала Н2 и Н3 в АКБ „Приватбанк” в 2001-2005 годах. Как пока-зывает анализ, состоянием на начало 2006 года АКБ „Приватбанк” характеризуется как хорошо капитализированный банк [15], у которого:
Читайте также:
Основные операции с банковскими картами
Банковская карта - это персонифицированный платежный инструмент, предоставляющий пользующемуся карточкой лицу, возможность безналичной оплаты товаров и/или услуги и получения наличных средств в отделениях (филиалах) банков и банковских автоматах (банкоматах). Принимающие карту предприятия торговли/ ...
Правовая основа социального страхования в РФ
Правовой основой функционирования обязательного социального страхования являются федеральные законы и нормативные правовые акты. Важнейшими из них являются: · Федеральный закон от 16.07.99 №165-ФЗ «Об основах обязательного социального страхования» - представляет собой «рамочный закон»; · Закон Росс ...
Проблемы внедрения новых услуг
Если говорить о банковской системе Казахстана и о методах его регулирования, то, прежде всего, необходимо отметить вмешательство Национального банка РК в деятельность банков второго уровня, осуществляемое различными способами. Одним из них является допуск иностранных банков, присутствующих на рынке ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация