Методики оценки валютных рисков

Необходимость управления рисками сегодня осознана во всем мире. В практической деятельности при управление риском недостаточно провести качественный анализ риска, то есть определить его природу (источники возникновения), а в, целом ряде случаев необходимо дать количественную оценку валютного риска.
В экономической литературе используются разные термины для количественной оценки риска. В их числе: степень риска, уровень, стоимость, величина, а также мера риска. Риск предлагается измерять как в абсолютных величинах, например в рублях, так и в процентах.
Наиболее часто в качестве количественной оценки риска используются вероятность и те или иные параметры (характеристики) распределения вероятностей значений случайной величины (доходности, прибыли, убытков и пр.). К числу таких параметров относятся среднее (ожидаемое) значение, дисперсия, среднее квадратическое отклонение и коэффициент вариации. Многообразие терминов, связанных с количественной оценкой риска, вызвано множеством определений риска, отсутствием общепринятого определения меры риска, а также многообразием методов оценки одного и того же риска. Решение этой проблемы идет по двум направлениям. Продолжаются попытки разработать методики, которые бы адекватно оценивали риск, кроме того регулирующие орган заинтересованы в создании единой стандартной методики оценки риска в целях упрощения контроля и учета. Рассмотрим современные способы оценки валютного риска: - "классический" метод измерения величины риска основано на использовании в качестве его оценки дисперсии D, среднее квадратического отклонения и коэффициента вариации г. Дисперсия D вычисляется по формуле:
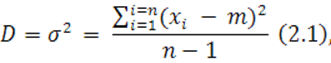
где  (i = 1,2, ., n) значения случайной величины, например валютный курс за последние n дней; m - среднее значение случайной величины (средний курс за те же дни).Среднеквадратическое отклонение рассчитывается по формуле:
 (1.2)
Коэффициент вариации рассчитывается по формуле:
 (1.3)
Дисперсия (как и среднее квадратическое отклонение) является мерой разброса значений случайной величины (валютный курс можно рассматривать как случайную величину) относительно среднего значения. Использование среднеквадратического отклонения или дисперсии в качестве меры риска соответствует определению риска как отклонения фактического результата от ожидаемого. Фактически среднеквадратическое отклонение является мерой неопределенности. При малой а практически все значения валютного курса содержатся в малом интервале, центром которого является среднее значение. Чем более изменчив курс, тем больше дисперсия. При абсолютно стабильном курсе дисперсия равна нулю, то есть нет отклонений от среднего, нет неопределенности и соответственно нет риска.
Использование для количественной оценки риска получения результата меньше среднего (ожидаемого) полудисперсии вместо дисперсии не гарантирует, что меньшей полу дисперсии (как и дисперсии) соответствует меньший риск, если под этим понимать меньшую вероятность наступления соответствующего события.
Главными недостатками данного подхода, основанного на использовании дисперсии (среднеквадратического отклонения) или коэффициента вариации в качестве меры риска, являются:- учет отклонения случайной величины (валютного курса) в обе стороны (в благоприятную или в неблагоприятную) от ожидаемого значения, что искажает фактическую (реальную) величину риска;- искажение (как увеличение, так и уменьшение) величины риска в случае распределения вероятностей существенно отличного от нормального (особенно для асимметричных распределений);- затрудненность процесса управления риском, так как дисперсия (среднеквадратическое отклонение и коэффициент вариации) не показывает величины возможных денежных потерь.
Читайте также:
Великобритания
Британский рынок государственных облигаций также достаточно большой и тоже состоит из трех секций. Система аналогична американскому рынку за исключением того, что краткосрочную секцию составляют облигации со сроком погашения вплоть до пяти лет, среднесрочную — со сроками до пятнадцати лет, а долгос ...
Территориальный фонд ОМС
Новым элементом финансовой системы России являются государственные внебюджетные фонды, аккумулирующие средства, предназначенные преимущественно для финансирования социального развития страны и её регионов. Основные доходные источники государственных внебюджетных фондов – утвержденные законодательст ...
Анализ методов управления рисками
На данном этапе управления рисками исследуются методы воздействия на риск с целью препятствовать реализации его негативных последствий. Так как классифицировать риски можно различными способами, то и методов воздействия на них тоже большое количество. Их можно разбить на группы: 1) трансформация ри ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация