
Формы перестрахования

Активное перестрахование заключается в передаче, пассивное - в приеме риска. На практике активное и пассивное перестрахование часто проводится одним и тем же страховым обществом одновременно, т. е. оно выступает в трех лицах: страховщика, перестрахователя и перестраховщика, в зависимости от видов страхования. Интерес, переданный в перестрахование, в международной практике носит название алимента (cedentbusiness), а полученный - контралимента (assumedbusiness). На основании изложенного можно констатировать следующие основные положения перестрахования.
1. Перестрахование как «страхование страховщиков» представляет собой вторичное распределение риска, т.е. принятие на себя перестраховщиком части ответственности по риску, застрахованному компанией- цедентом (прямым страховщиком). В силу своей природы и механизма предостаапения перестраховочной защиты оно создает тем самым дополнительные возможности для страховщиков, позволяющие не только существенно увеличивать объемы страхового покрытия, но и развивать новые виды страхования, особенно в туризме.
2. Выделяют три основных метода перестрахования: факультативное, облигаторное и смешанное (факультативно-облигаторное), которым соответствуют отдельные виды договоров перестрахования. А, кроме того, пропорциональное и непропорциональное, основу различия между которыми составляет привязка к величине либо страховой суммы, либо убытка.
3. В результате практического применения на протяжении длительного времени общих принципов и обычаев перестрахования сложилась специфическая сфера правового регулирования, квалифицируемая как «право перестрахования».
4. Договор перестрахования - это соглашение между компанией- цедентом и перестраховщиком. По нему перестрахователь обязуется передать, а перестраховщик - принять в перестрахование полностью или частично ответственность по тому или иному риску на условиях, предусмотренных тем или иным видом соглашения, в обмен на предоставление цедентом в пользу пересхраховщика части оригинальной премии по соответствующему портфелю.
5. Перестрахование в настоящее время оформилось в отдельную специфическую с точки зрения регулирования область гражданско-правовых отношений, носящую международный характер. Несмотря на некоторые особенности, относительно регулирования деятельности по перестрахованию в отдельных странах, эта область существенно универсализирована благодаря тому, что на протяжении нескольких столетий складывались единообразные методы, техника и обычаи перестрахования. Их особенности в той или иной стране лишь дополняют и обогащают эту практику, развивая и детализируя основополагающие положения и принципы института перестрахования.

Рис. 1 - Взаимосвязь элементов процесса перестрахования
Взаимосвязь процессов страхования и перестрахования представлена на следующем рисунке.
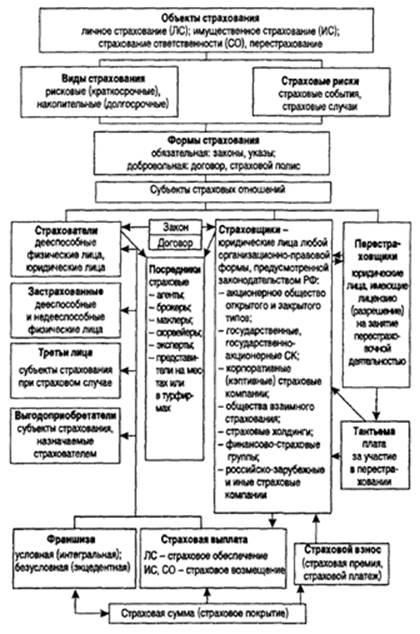
Рис. 2 - Взаимосвязь процессов страхования и перестрахования
Размещено на Abest.ru
Читайте также:
Управление валютными рисками
Для управления валютными рисками в международных банках используются различные методы, позволяющие максимально снизить воздействие таких рисков на международные операции и контракты. Самым первым шагом в управлении такими рисками является установление ограничений на валютные сделки. К примеру, в на ...
Виды коммерческих банков
Коммерческие банки по юридическому статуту подразделяются на: а) национальные б) штатные. Первые функционируют согласно федеральным законам и в обязательном порядке входят в Федеральную резервную систему в качестве банков-членов; последние функционируют в соответствии с законами отдельных штатов и ...
Классификация рисков
Эффективность оценки и управления риском во многом определяются его классификацией[4]. Под классификацией рисков следует понимать их распределение на конкретные группы по определенным признакам для достижения поставленных целей. Научно обоснованная классификация позволяет четко определить место каж ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация