
Показатели, характеризующие деятельность страховой организации

Большое влияние на величину страхового портфеля оказывает размер страховых тарифов.
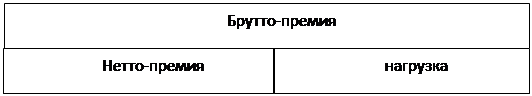
«Страховой тариф – ставка страхового взноса, или выраженный в рублях страховой взнос (страховая премия), уплачиваемый с единицы страховой суммы». [7,с.19] Тариф является важнейшим инструментом минимизации технического риска.
- Завышение тарифа приведет к сокращению объемов продаж, это в свою очередь отразится на сокращении страхового портфеля и как результат – ограничение возможности раскладки ущерба.
- По аналогии, занижение нетто-ставки приведет к недостаточности средств для страховых выплат, следовательно, реализуется технический риск. Занижение нагрузки ухудшит качество обслуживания страхователей, а значит, имеет место потеря премий.
- Кроме того, тарифная политика оказывает влияние и на инвестиционную деятельность страховщика. Дело в том, что часть страховой премии обеспечивает прибыль страховщика (нагрузка в структуре бруттопремии). Уменьшение страховых тарифов соответственно уменьшает нагрузку, что влечет за собой и общее уменьшение прибыли страховой организации; в свою очередь уменьшение прибыли вынуждает страховщика наиболее рационально использовать свои свободные средства, наиболее грамотно их инвестировать. Если же прибыль страховой организации значительна, она скорее всего уменьшит свою инвестиционную активность, так как уже не будет стоять такая острая нужда в денежных ресурсах.
Читайте также:
Финансовый результат
Деятельность страховых организаций в рыночных условиях предполагает получение прибыли. Однако, по классическому понятию о страховании, страховая деятельность не предполагает получение значительной прибыли. Согласно страховому законодательству страховые компании могут заниматься не только страховой ...
Формирование ресурсов ипотечного кредитования
В мировой банковской практике выработано несколько эффективных механизмов формирования ресурсов ипотечного кредитования. Перечислим их: – финансирование в рамках автономной модели; – финансирование через срочные вклады и срочные займы. Достаточно рискованно в связи с несовпадением сроков привлечени ...
Тенденции ипотечного кредитования в период с 2007 по
2009 год
В 2007 году продолжилось расширение круга кредитных организаций, предоставляющих населению ипотечные жилищные кредиты (далее - ИЖК). По сравнению с 2006 годом их количество возросло на 17,9% и составило 587 кредитных организаций, или 51,7% от общего количества действующих кредитных организаций. Рег ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация