
Состояние рынка ипотечного жилищного кредитования по итогам трех кварталов 2010 года

В первом полугодии 2010 года отмечалась устойчивая тенденция увеличения объемов просроченной задолженности и ее доли в общем объеме задолженности по ИЖК. Просроченная задолженность по ИЖК в рублях увеличилась по сравнению с аналогичным периодом 2009 г. на 91,4%, в иностранной валюте - на 65,4% и по состоянию на 1 июля 2010 г. составила 22,3 и 16,3 млрд. руб. соответственно. При этом удельный вес просроченной задолженности по ИЖК, предоставленным в рублях и иностранной валюте, возрос на 1,1 и 4 процентных пункта, достигнув 2,6 и 8,5% соответственно (рисунок 4).
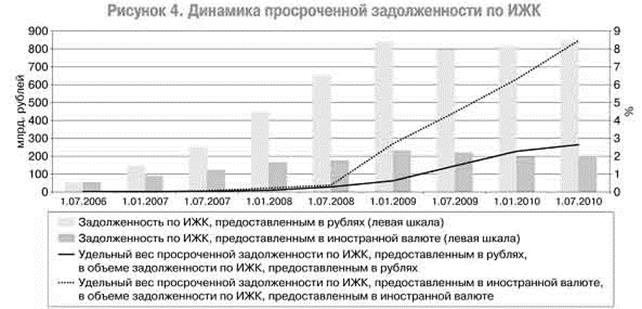
Источник: http://www.cbr.ru/
Однако в третьем квартале 2010 года отмечена стабилизация доли задолженности по ипотечным кредитам, имеющей просроченные платежи, на уровне 14,3% от всей задолженности по ипотечным кредитам. По состоянию на 01.10.2010 совокупная доля "дефолтной" задолженности по ипотечным кредитам - с платежами, просроченными на 91 день и больше, составляет 7,1%, доля задолженности с технической просрочкой платежка (до одного месяца) - 5,2%, а доля задолженности с просрочкой среднего уровня (от 31 до 90 дней) - 2%. Увеличение объема "дефолтной" задолженности происходило, судя по динамике, преимущественно за счет нарастания просрочки по "старым" кредитам, уже имевшим просрочки более 31 дня.
Доля просроченной задолженности в общем объеме ипотечной задолженности по итогам трех кварталов 2010 года составила 4% от общего объема накопленной ипотечной задолженности. С начала года доля просроченной задолженности выросла менее чем на 1 п. п. (по итогам 2009 года рост составлял 3,1%). Значительный вклад в увеличение объема просроченной задолженности внесли кредиты в иностранной валюте. Несмотря на то, что доля задолженности по таким кредитам в общем объеме задолженности по ипотечным кредитам составляет 17,3%, доля просроченной задолженности по кредитам в иностранной валюте в общем объеме просроченной задолженности составляет более 41%. С учетом вышеуказанной динамики просроченной задолженности и крайне низкого объема выдачи кредитов в иностранной валюте в 2009 и 2010 годах, можно предположить, что основная масса кредитов в иностранной валюте, по которым допущена просрочка, была выдана еще до кризиса. Очевидно, что после начала колебаний курса рубля в конце 2008 года заемщики не справились с обслуживанием кредитов в иностранной валюте и до настоящего времени не смогли восстановить свою платежеспособность.
В третьем квартале 2010 года, на фоне роста общего объема накопленной задолженности на балансах банков, темпы прироста доли просроченной задолженности замедлились. Так, если в течение первого полугодия 2010 года средний месячный темп прироста составлял 3,3%, то в третьем квартале доля просроченной задолженности увеличивалась ежемесячно на 2,2%. АИЖК прогнозирует, что по итогам 2010 года общая доля просроченной задолженности составит от 4,1% до 4,3%.
В первом полугодии 2010 г.130 кредитных организаций рефинансировали ИЖК (права требования) на сумму 29,3 млрд. руб. (в сопоставимый период 2009 г. - 139 кредитных организаций на сумму 33,2 млрд. руб.) При этом если в первом полугодии 2009 г. рефинансирование было одной из основных составляющих привлечения денежным средств в ипотечное жилищное кредитование - его доля в предоставленных ИЖК составляла 59,3%, то в первом полугодии 2010 г. доля рефинансированных ИЖК уменьшилась до 22% от общего объема ИЖК, предоставленных кредитными организациями (рисунок 6).
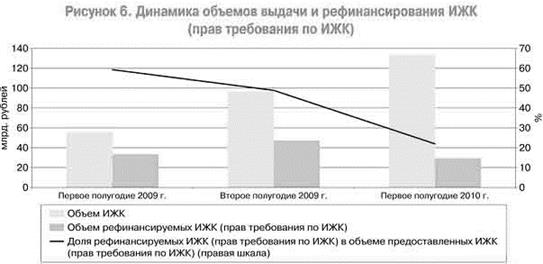
Источник: http://www.cbr.ru/
Основным способом привлечения денежных средств кредитных организаций по-прежнему являлось рефинансирование ИЖК (требования прав) путем продажи их другим организациям. В первом полугодии 2010 г. кредитные организации практически не использовали такой вид рефинансирования, как продажа пула с дальнейшей эмиссией ипотечных ценных бумаг.
Среди основных источников рефинансирования ИЖК выделяются специализированные организации - 86,4% от общего объема рефинансированных ИЖК (прав требования по ИЖК). В первом полугодии 2010 г. по сравнению с аналогичным периодом 2009 г. доля специализированных организаций - резидентов увеличилась с 47,5 до 53,8%, при этом объем рефинансированных ими ИЖК (прав требования по ИЖК) не изменился и составил 15,7 млрд. руб., а доля специализированных организаций - нерезидентов возросла с 21 до 32,6% (с 7 до 9,5 млрд. руб.), Доля кредитных организаций в источниках рефинансирования уменьшилась на 20,2% (с 9,9 до 2,8 млрд. руб.). Управляющие компании паевых инвестиционных фондов и общие фонды банковского управления в первом полугодии 2010 г. не участвовали в рефинансировании ИЖК (рисунок 7).
Читайте также:
Виды
инфляции
Инфляция есть процесс обесценивания денег в результате, например, переполнения каналов товарного обращения денежной массой. Инфляция является результатом макроэкономической нестабильности, когда совокупный спрос превышает совокупное предложение. Неравномерный рост цен по товарным группам порождает ...
Виды дистанционного банковского обслуживания
Технологии ДБО можно классифицировать по типам информационных систем (программно-аппаратных средств), используемых для осуществления банковских операций: Системы «Клиент-Банк» (PC-banking, remote banking, direct banking, home banking) Системы, доступ к которым осуществляется через персональный комп ...
Сущность бюро кредитных историй
Основным документом, регулирующим деятельность Бюро кредитных историй (БКИ) в Российской Федерации, является Федеральный закон от 01.09.2005 г. № 218-ФЗ "О бюро кредитных историй"[3]. Согласно ему, кредитная история - это совокупность информации о заемщике и заключенных им кредитных догов ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация