
Тенденции страхового рынка

Для развития страхового рынка в первой половине текущего года характерны следующие основные тенденции: Темпы роста страховой премии составили 6,0%, при этом страховой рынок без ОМС снизился на 7,6%. Динамика страхового рынка за период с 2005 по 2008 г.
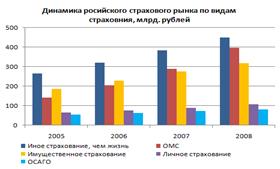
Диаграмма 3
Причины следующие:
1) Резкий экономический спад в стране, - ВВП по итогам 1 квартала упал еще сильнее, чем страховой рынок, в номинальном выражении – на 9,5%, выраженный в замедлении темпов строительства, сокращении промышленного производства, росте просроченной кредиторской задолженности, снижении продаж иностранных автомобилей на 39% к уровню первого квартала прошлого года;
2) Быстрый рост безработицы, - он составил 7,7 млн. человек к концу апреля, следовательно, произошло снижение платежеспособного спроса на страховые услуги со стороны физических лиц и сокращение расходов на страхование со стороны предприятий крупного и среднего бизнеса;
3) Заметно уменьшение на рынке количества операторов – страховщиков;
4) С особой силой проявившаяся тенденция демпинга страховых тарифов в корпоративных видах страхования, а также в КАСКО;
5) Проявляется тенденция опережающего роста выплат над страховыми премиями. Как и годом ранее, выплаты росли более высоким темпом, чем премии, что является свидетельством корректного отношения страховщиков к клиентам, выполнения ими взятых на себя обязательств.
Снижение доли регионов (кроме Москвы и области, и Санкт-Петербурга) в суммарных объемах страховой премии (без ОМС) с 44,3% до 42,3% в результате ухода ряда местных страховщиков с рынка, замораживания развития региональных сетей федеральными страховщиками под влиянием финансового кризиса.
Читайте также:
Влияние финансового состояния заемщика
на выбор формы обеспечения возвратности кредита
Сфера использования разнообразных форм обеспечения возвратности кредитов, учитывая степень эффективности этих форм, зависит от реальной экономической ситуации, которая складывается под влиянием многих факторов. Главными из них являются финансовое состояние заемщика и качество имеющегося у него обес ...
Кредитно-банковская система
Кредитно-банковская система как совокупность кредитно-финансовых институтов аккумулирует свободные денежные капиталы, доходы и сбережения различных слоев населения и предоставляет их в ссуду фирмам, правительству и частным лицам. Кредитно-банковские институты подразделяются на: 1) Центральный банк; ...
Банк внешнеэкономической деятельности РФ
Акционерный коммерческий банк краткосрочных кредитов (Роскомбанк) был преобразован в 1924г. в "Банк для внешней торговли СССР" (Внешторгбанк СССР), специально предназначенный для обеспечения внешнеэкономических связей страны. Внешторгбанк СССР являлся центром реализации валютной монополии ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация