
Модели рефинансирования ипотечного кредитования

И наконец, расширенная модель ипотечного кредитования. Данная модель основана на выпуске ипотечных ценных бумаг, и основной приток кредитных ресурсов поступает со специально организованного для этой цели вторичного рынка ценных бумаг, обеспеченных закладными на недвижимость.
Ипотечная облигация - долгосрочная ценная бумага, выпускаемая под обеспечение недвижимым имуществом и приносящая твердый (фиксированный) процент.
Расширенная модель ипотечного кредитования может быть одноуровневой и двухуровневой.
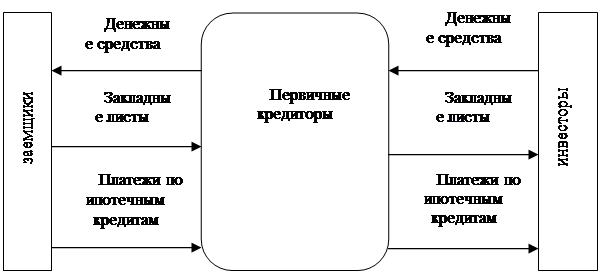 |
Рисунок 1. Организация деятельности ипотечного банка на рынке ипотечных кредитов.
В качестве инвесторов могу выступать другие кредитные и финансовые организации, страховые компании, пенсионные фонды, а также население.
Ипотечные облигации обращаются и на внутренних, и на международных рынках, котируются на ведущих биржах. Ипотечные облигации составляют значительную долю в инвестиционных портфелях страховых компаний и других финансовых институтов.
Двухуровневая модель предполагает наличие специальных посредников на вторичном ипотечном рынке, в роли которых могут выступать крупные ипотечные банки или специализированные кредитные организации. В США это: Федеральная национальная ипотечная ассоциация (Fannie Mae), Корпорация жилищного кредитования (Freddie Mac), Правительственная национальная ипотечная ассоциация (Ginnie Mae); в Канаде - Канадская ипотечная и жилищная корпорация (CMHC); в России - Федеральное агентство по ипотечному кредитованию (АИЖК).
Как свидетельствует мировой опыт, инициатива создания специализированной ипотечной структуры в большинстве стран принадлежит государству. Однако при дальнейшем развитии ипотеки государство, как правило, передает инициативу в частные руки. Особенно ярко это проявилось в США.
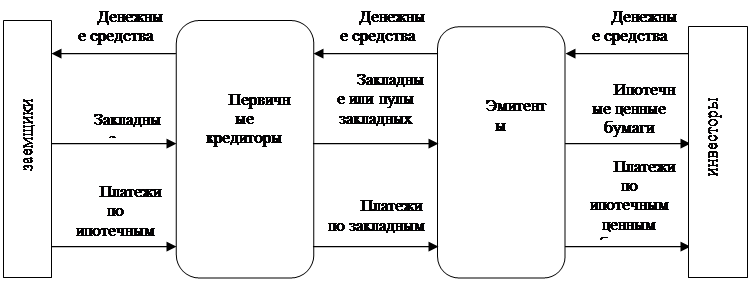
Идея заключается в том, что первичный кредитор (банк), выдав ипотечный кредит, тут же продает его специальной организации - ипотечному агенту. Ипотечный кредит при этом уходит с баланса банка и переходит на баланс ипотечного агента, который формирует портфель однородных закладных. При этом положение должников по ипотечным ссудам не изменяется (характер и размер их обязательств сохраняется). На основе ипотечного покрытия может быть произведена эмиссия ипотечных ценных бумаг. Трансформация ипотечных займов в ценные бумаги называется секъюритизацией. Секъюритизации подлежат однотипные ипотечные ссуды, обладающие стандартными характеристиками (чаще всего жилищные ссуды). При использовании этой системы роль и функции банков, выдающих ипотечные кредиты, меняются кардинальным образом. Поскольку ипотечный кредит, поступив на их баланс, сразу с него убывает, ипотечные банки из кредитных учреждений превращаются в своеобразных посредников. Развитие данной организации жилищного финансирования предполагает наличие вторичного ипотечного рынка, т.е. рынка, на котором продаются уже выданные ипотечные кредиты. В общем виде вторичный рынок ипотечных кредитов представлен на рисунке 2.
Рисунок 2. Вторичный рынок ипотечных кредитов.
 |
Читайте также:
Коммерческие банки, их сущность, функции
Низовое звено банковской системы состоит из сети самостоятельных банковских учреждений, непосредственно выполняющих функции кредитно-расчетного обслуживания клиентуры на коммерческих принципах. Основной его составляющей являются коммерческие (универсальные) банки, деятельность которых всеобъемлюща. ...
Российские банки развития: причины неудач
В россии уже действуют три государственных специализированных банка, сфера деятельности, которых разграничена в соответствии с отраслевой спецификой их предполагаемых клиентов (табл. 2). Все государственные специализированные банки имеют лицензию Банка России на проведение банковских операций и дей ...
Оценка кредитоспособности ООО «ЗСС» российскими
банками по методике Сбербанка РФ
ООО «Завод строительных Смесей» основан в 2000г. Первоначально предприятие специализировался на производстве песчаноцементной смеси, затем, по мере выяснения насущных потребностей конечных потребителей, стал производить новые виды строительных смесей в зависимости от рыночных потребностей. На сегод ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация