
Практика межбанковских расчетов в Головном РКЦ

Банк России образует единую централизованную систему в вертикальной структурой управления. В систему Банка России входят центральный аппарат, территориальные учреждения, расчетно-кассовые центры, полевые учреждения, учебные заведения и другие предприятия, учреждения и организации, в том числе подразделения безопасности и Российское объединение инкассации.
Рассмотрим работу одного из учреждений Центрального банка – Головного РКЦ г. Екатеринбурга.
До 1992 года в городе Екатеринбурге функционировали два РКЦ – Единый и Орджоникидзевский. Но в связи с ростом создания кредитных организаций, ростом количества расчетных операций, с увеличением объема платежей, объема расчетно-денежных документов, обрабатываемых расчетно-кассовыми центрами, назрела необходимость создания еще одного. Так в 1992 году был создан Центральный РКЦ, который в последствии в 1997 году был переименован в Головной РКЦ.
В настоящее время Головной расчетно-кассовый центр работает в соответствии с Типовым Положением об РКЦ, утвержденным Советом директоров Банка России (протокол № 45 от 6 сентября 1996 г.), Положением о расчетно-кассовом центре, утвержденным Начальником Главного Управления Центрального банка РФ по Свердловской области 27 марта 1998 года.
Головной расчетно-кассовый центр функционирует в составе Главного Управления Центрального банка РФ по Свердловской области, является его обособленным структурным подразделением, входит в единую централизованную систему Банка России и осуществляет часть функций Главного Управления на территории города Екатеринбурга, городов, районов Свердловской области.
Основная функция РКЦ – проведение расчетов между учреждениями разных банков и необходимым ведением корреспондентских счетов.
Клиентами РКЦ являются кредитные организации и прочая клиентура.
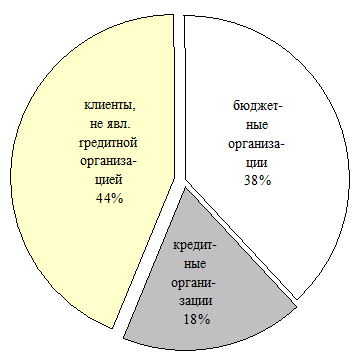
Так в Головном РКЦ по состоянию на 01.01.2000г. доля обслуживаемых кредитных организаций составила 22%, клиентов, не являющихся кредитной организацией - 37%, бюджетных - 41% от общего объема клиентов.
В целом графическая структура обслуживаемых клиентов на 01.01.1999 год по сравнению с 01.01.2000 годом изменилась в сторону уменьшения удельного веса клиентов, не являющихся кредитными организациями, в связи с переходом их на обслуживание в органы Федерального казначейства. В соответствии с внедрением системы валовых расчетов в режиме реального времени, а в особенности проведения её первого этапа - осуществление перевода всех кредитных организаций и счетов клиентов Банка России на обслуживание в Головные РКЦ, заметно увеличилось количество кредитных организаций с 18% до 22%; бюджетных организаций с 38% до 41 %. Наряду с открытием новых счетов производится работа по реструктуризации банковской системы, одним из направлений которой является работа по ускорению ликвидационных процедур в кредитных организациях с отозванной лицензией с целью максимального удовлетворения требований кредиторов и вкладчиков и сокращение сроков их проведения.
 |
|
Рис. 1. Структура клиентов, обслуживаемых Головным РКЦ
Основной целью деятельности РКЦ как структурного подразделения Банка России, осуществляющего банковские операции с денежными средствами в условиях двухуровневой банковской системы, является обеспечение эффективного, надежного и безопасного функционирования системы расчетов Российской Федерации.
Расчеты между коммерческими банками отражаются по их корсчетам, открытым в РКЦ. Расчеты же между последними по операциям коммерческих банков, а также по их собственным операциям осуществляются через счета межфилиальных оборотов (МФО), для чего РКЦ присваиваются номера по МФО. На этих счетах отражаются операции по перечислению платежей на счета коммерческих банков – получателей средств, обслуживаемых в других РКЦ.
Средством межфилиальных расчетов являются авизо по МФО. Авизо составляются и отправляются РКЦ в адрес другого РКЦ для завершения межфилиальной операции. РКЦ, начавший операцию по расчетам (начальный провод), условно называется филиалом "А", а принявший авизо к ответному проводу - филиалом "Б".
Читайте также:
Организационно-экономическая характеристика
Сбербанка РФ
Сберегательный Банк Российской Федерации является на сегодняшний момент крупнейшим банком в России и фактически является одним из гарантов стабильности нынешней экономики нашей страны. При обширной государственной поддержке банк имеет возможность влиять на очень многие направления развития государс ...
Оценка показателей эффективности лизинговых операций банковского холдинга
«Авангард»
Банк «АВАНГАРД» занимается как классическим лизингом, когда предметом лизинга становится высокотехнологичное, ликвидное оборудование (полиграфическое, горнодобывающая техника, суда и т.д.), так и проектным финансированием сложноструктурированных проектов, когда практически нет стандартных условий. ...
Финансовый результат
Деятельность страховых организаций в рыночных условиях предполагает получение прибыли. Однако, по классическому понятию о страховании, страховая деятельность не предполагает получение значительной прибыли. Согласно страховому законодательству страховые компании могут заниматься не только страховой ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация