Методика оценки кредитоспособности заемщика, используемая Сбербанком России

стр.630 - задолженность перед участниками по выплате доходов;
стр.660 - прочие краткосрочные обязательства.
Показатели оборачиваемости и рентабельности. Оборачиваемость разных элементов оборотных активов и кредиторской задолженности рассчитывается в днях исходя из объема дневных продаж (однодневной выручки от реализации).
Объем дневных продаж рассчитывается делением выручки от реализации на число дней в периоде (90, 180, 270 или 360). Средние (за период) величины оборотных активов и кредиторской задолженности рассчитываются как суммы половин величин на начальную и конечную даты периода и полных величин на промежуточные даты, деленные на число слагаемых, уменьшенное на 1.
Оборачиваемость оборотных активов:
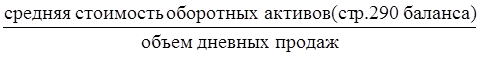 (5)
Оборачиваемость дебиторской задолженности:
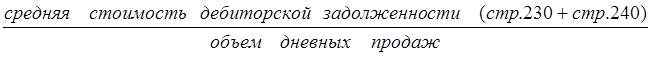 (6)
Оборачиваемость запасов:
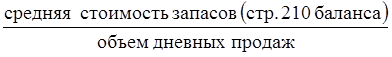 (7)
Аналогично при необходимости могут быть рассчитаны показатели оборачиваемости других элементов оборотных активов (готовой продукции, незавершенного производства, сырья и материалов) и кредиторской задолженности. Показатели рентабельности определяются в процентах или долях.
Рентабельность продукции (или рентабельность продаж) К5 определяется следующим образом:
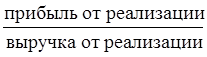 или
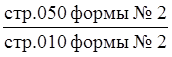 (8)
Рентабельность вложений в предприятие:
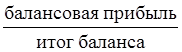 или
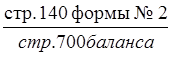 (9)
Основными оценочными показателями являются коэффициенты К1, К2, К3, К4 и К5. Другие показатели оборачиваемости и рентабельности используются для общей характеристики и рассматриваются как дополнительные к первым пяти показателям.
Оценка результатов расчетов пяти коэффициентов заключается в присвоении заемщику категории по каждому из этих показателей на основе сравнения полученных значений с установленными достаточными.
Таблица 7
Категории коэффициентов рентабельности
|
Коэффициенты |
1 категория |
2 категория |
3 категория |
|
К1 |
0,2 и выше |
0,15-0,2 |
Менее 0,15 |
|
К2 |
0,8 и выше |
0,5-0,8 |
Менее 0,5 |
|
К3 |
2,0 и выше |
1,0-2,0 |
Менее 1,0 |
|
К4 кроме торговли для торговли |
1,0 и выше 0,6 и выше |
07,-1,0 0,4-0,6 |
Менее 0,7 Менее 0,4 |
|
К5 |
0,15 и выше |
Менее 0,15 |
Нерентабельно |
Далее определяется сумма баллов по этим показателям в соответствии с их значимостью:
Показатель Вес показателя
К1 0,11
К2 0,05
К3 0,42
К4 0,21
К5 0,21
ИТОГО 1
Формула расчета суммы баллов S имеет вид:
S = 0,11* Категория К1 + 0,05* Категория К2 + 0,42* Категория К3 + +0,21* Категория К4 + 0,21* Категория К5.
Значение S наряду с другими факторами используется для определения рейтинга заемщика.
Для остальных показателей третьей группы (оборачиваемость и рентабельность) не устанавливаются оптимальные или критические значения ввиду большой зависимости этих значений от специфики предприятия, отраслевой принадлежности и других конкретных условий. Оценка результатов расчетов этих показателей основана, главным образом, на сравнении их значений в динамике.
Качественный анализ основан на использовании информации, которая не может быть выражена в количественных показателях. Для проведения такого анализа используются сведения, представленные заемщиком, подразделением безопасности банка и информация базы данных (кредитных историй клиентов). На этом этапе оцениваются риски:
· Отраслевые
1. состояние рынка в отрасли;
2. тенденции в развитии конкуренции;
3. уровень государственной поддержки;
4. значимость предприятия в масштабах региона;
5. риск недобросовестной конкуренции со стороны других банков.
· Акционерные
1. риск передела акционерного капитала;
Читайте также:
Проблемы страхования жизни в россии и пути их решения
Проблемы современного рынка страхования жизни в России непосредственно связаны с общими проблемами экономики в условиях перехода к рынку. Они в значительной степени являются результатом глубоких инфляционных процессов, затронувших все сферы производства товаров и услуг, а также жесткого налогового ...
Операции с ценными бумагами
Депозитарий ЗАО «Минский Транзитный Банк» предлагает широкий спектр услуг по депозитарному обслуживанию: - государственных ценных бумаг и ценных бумаг Национального банка Республики Беларусь; - ценных бумаг субъектов хозяйствования. Депозитарное обслуживание государственных ценных бумаг и ценных бу ...
Оценка преимуществ новой методики оценки кредитоспособности
ООО «ЗСС» по предложенным рекомендациям
Оценка кредитоспособности заемщика по методике Сбербанка России дает четкие результаты, кредитоспособность оценивается качественно, методика отвечает современным требованиям. Основными достоинствами данной методики является оценка «кредитной истории», расчет основных финансовых показателей, также к ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация