
Учет операций с использованием банковских пластиковых карточек

Порядок осуществления и бухгалтерский учет операций с банковскими пластиковыми карточками регламентируется Протоколом заседания Правления ОАО «АСБ Беларусбанк» от 08.06.2009 г. № 66.4 о правилах совершения операций с банковскими пластиковыми карточками в ОАО «АСБ Беларусбанк», Постановлением Правления Национального банка Республики Беларусь от 30.04.2004 г. № 74 об утверждении инструкции о порядке совершения операций с банковскими пластиковыми карточками с изменениями и дополнениями.
Банковская пластиковая карточка – это платежный инструмент, посредством которого ее держатели могут осуществлять безналичные расчеты и получать наличные денежные средства.
Для организации процесса безналичных расчетов с использованием банковских пластиковых карточек независимо от вида платежных систем необходимо наличие следующих участников (рисунок 2.7)
Между участниками безналичных расчетов должны быть заключены соответствующие договорные отношения:
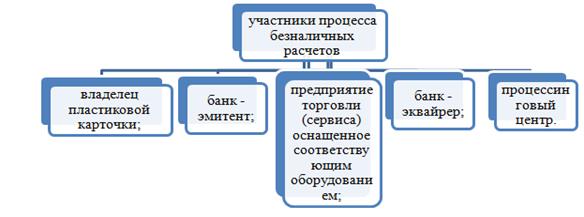
Рисунок 2.7 – Участники процесса безналичных расчетов
- договоров между банками - эмитентами;
- договоров между банком - экваэром и предприятиями торговли и сервиса, обязующийся обслуживать пластиковые карты;
- договоров между банком и клиентом, использующим пластиковую карту.
Основанием для выпускав обращение банковских пластиковых карточек, осуществления эквайринга, безналичных расчетов по операциям с карточками являются лицензии платежных систем и соответствующие лицензииНационального банка Республики Беларусь.
Эмиссия карточек включает в себя:
- заключение банком и клиентом договора карт-счета (кредитного договора);
- открытие банком карт-счета (счета по учету кредитной задолженности) клиенту;
- персоналнзацию карточки;
- выдачу карточки держателю с предоставлением возможности ее использования.
Для открытия карт-счета физическому лицу и выпуска личной дебетовой карточки работник подразделения предоставляет физическому лицу для ознакомления и оформления пакет документов, который включает в себя:
- заявление-анкету на выпуск банковской пластиковой карточки;
- проект договора карт-счета;
- правила пользования карточкой;
- информацию о вознаграждениях по операциям с карточками.
После заполнения физическим лицом документов работник подразделения проверяет правильность и полноту их заполнения, сверяет с данными документа, удостоверяющего личность, визирует договор карт-счета и передает на рассмотрение уполномоченному работнику для заключения договора карт-счета.
При принятии положительного решения о выдаче карточки уполномоченный работник Подразделения подписывает договор карт-счета, в противном случае делает отметку на заявлении-анкете об отказе в заключении договора. Карточка является собственностью банка и подразделение вправе отказать физическому лицу в заключении договора карт-счета и выдаче карточки без объяснения причин. После подписания договора карт-счета обеими сторонами клиенту в подразделении открывается карт-счет.
Договер между банком и физическим лицом оформляется в двух экземплярах, один из которых выдается клиенту вместе с правилами пользования карточкой, а второй вместе с заявлением-анкетой хранится в металлическом запирающемся шкафу (сейфе) в подразделении.
Подразделение может выдать дополнительную карточку к карт-счету другому физическому лицу, не являющемуся владельцем карт-счета, на основании заявления-анкеты на выпуск дополнительной карточки владельца карт-счета, в следующих случаях:
- по карт-счету резидента – физическому лицу – резиденту;
- по карт-счету нерезидента – физическому лицу - нерезиденту.
При выдаче карточки клиенту – физическому лицу работник подразделения обязан:
Читайте также:
Проблемы БКИ в России и пути их решения
Важная особенность российской банковской системы - недостаточная правовая защищенность банков как кредиторов. Если во всем мире банковский кредит, обеспеченный залогом, в случае банкротства заемщика гасится за счет заложенного имущества, то в России оно попадает в общую конкурсную массу, и банки ок ...
Расчеты с использованием векселей
Расчеты с использованием векселей принадлежат к расчетных операций. К операциям по расчетам векселями относительно погашения кредиторской задолженности банка принадлежат вексельные платежи на польза кредитора. Их суть заключается в том, что кредитор банка соглашается принять от банка-должника выпол ...
Краткая история становления банковской системы в России
Первые попытки создания государственных кредитных учреждений относится к 17 – началу 18 вв. Первым российским учреждением банковского типа стала Монетная контора, которая в 1753 – 1758 гг. выдавала ссуды на год высшей придворной знати под залог золота и серебра из 8% годовых. С конца 18в. В 1917г. ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация