
Документальное оформление и учет кредитных операций банка с физическими лицами

Сотрудник службы безопасности проводит мероприятия предупредительного характера, собирает о кредитополучателях и поручителях:
о достоверности сведений, указанных в заявлении-анкете, анкете, справке (сведениях) о доходах;
о наличии фактов привлечения к уголовной и (или) административной ответственности;
о дисциплине уплаты коммунальных и других платежей;
об имеющихся и ранее полученных кредитах и задолженности по ним и иным обязательствам в банке и, по возможности, в других банках Республики Беларусь;
о кредитной истории;
проверяется иная информация о кредитополучателях и поручителях, представляющая интерес для службы безопасности.
На основании результатов проведенных проверок, сотрудник службы безопасности оформляет соответствующее заключение службы безопасности о целесообразности предоставления кредита (или о возможности рассмотрения вопроса о предоставлении кредита кредитным комитетом учреждения банка) или о нецелесообразности предоставления кредита.
При наличии заключения службы безопасности о нецелесообразности предоставления кредита, сотрудник службы кредитования физических лиц:
информирует кредитополучателя об отказе в предоставлении кредита;
подшивает все документы (документы кредитополучателя, заключение службы безопасности о нецелесообразности предоставления кредита, извещение кредитополучателю) в специальную папку, в которой хранятся документы по обращениям, по которым было отказано в предоставлении кредита.
При наличии заключения службы безопасности о целесообразности предоставления кредита (или о возможности рассмотрения вопроса о предоставлении кредита кредитным комитетом учреждения банка) и отсутствии замечаний сотрудника юридической службы сотрудник службы кредитования физических лиц проводит следующие мероприятия:
проверяет наличие у кредитополучателя (поручителей) действующей задолженности перед банком по ранее выданным кредитам;
проводит оценку платежеспособности кредитополучателя (поручителей);
определяет размер кредита в соответствии с платежеспособностью кредитополучателя;
проверяет фактическое наличие имущества, а также наличие документов, составленных по результатам обязательной оценки имущества, передаваемого в залог.
Кредиты не выдаются физическим лицам, у которых выплаты по исполнительным документам в сумме составляют 50 и более процентов чистого дохода. Коэффициент (Кд), определяющий долю ежемесячных платежей по кредиту и процентам за пользование кредитом в сумме среднемесячных расходов, рассчитывается по формуле:
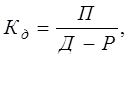
где П – платежи в погашение кредита и процентов за пользование кредитом, включая платежи по ранее полученным кредитам;
Д – среднемесячный доход кредитополучателя;
Р – среднемесячные расходы;
Этот коэффициент не должен превышать 0,5.
При недостаточной платежеспособности кредитополучателя в расчет могут приниматься доходы его поручителей или, как правило, доходы близких родственников.
Погашение кредита и уплата процентов за пользование им производится кредитополучателем в порядке и сроки, установленные в кредитном договоре. Ежемесячные платежи по уплате основного долга по кредиту на потребительские нуды производится путем внесения равномерных взносов в период погашения кредита, начиная со следующего месяца после получения кредита.
Исполнение обязательств по кредитному договору может обеспечиваться следующим образом (рисунок 2.5)
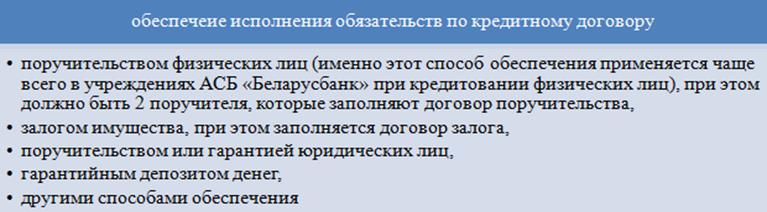
Рисунок 2.5 - Обеспечение исполнения обязательств по кредитному договору
Для расчета ежемесячной суммы процентов применяется следующая формула:
П=С÷12×ПС×(ПП+1)÷2÷100%÷ПМ (5)
где П – ежемесячный платеж за пользование кредитом;
С – сумма кредита;
ПС – процентная ставка по кредитному договору;
ПП – количество месяцев пользования кредитом;
ПМ – количество платежных месяцев.
При последнем платеже по кредиту производится обязательный пересчет процентов за пользование кредитом исходя из фактического временного пользования кредитом, и уплачивается разница в процентах, начисленных за фактическое время пользования кредита на сумму выданного кредита со дня его выдачи включительно по день, предшествующий дню погашения последнего платежа, и уплаченных кредитополучателем за время пользования кредитом.
Читайте также:
Рынок государственных ценных бумаг в зарубежных странах
Локомотивом стран БРИК выступают Китай и Индия, экономический рост которых граничит с перегревом национальных экономик. Еще в девяностых страновые аналитики говорили о том, что Китай сможет до-гнать США по уровню ВВП только через 50 лет, но, глядя на свежие данные о размерах ВВП стран БРИК, можно у ...
Финансово-экономическое положение АО «Евразийский банк»
В процессе хозяйственной деятельности предприятия величина активов, их структура претерпевают постоянные изменения. Наиболее общее представление об имевших место качественных изменениях в структуре средств и их источников, а также динамике этих изменений можно получить с помощью вертикального и гор ...
Проблемы ипотечного кредитования
и перспективы его дальнейшего развития
На сегодняшний день в России заложены законодательные основы для развития ипотечного кредитования. Существуют в России и материальные основы для развития ипотеки. Стоимость ликвидной недвижимости в России, по оценкам экспертов, составляет около 500 млрд. долл. США, что при должном уровне ипотечного ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация