
История развития банковского сектора Китая

Интересно, что это далекo не первый случай выхода китайского банка на Гонконгскую фондовую биржу. Примерно за год до инициатив Minsheng Banking Corp. на биржу попали акции Банка Китая, ныне крупнейшего банка страны. Банк Китая давно интенсифицирует интеграционные процессы, открывая закрепленные за собой рынки иностранцам. Эпохальным событием можно считать открытие совместной управляющей компании с известным американским инвестиционным банком Merrill Lynch. Приход таких гигантов инвестиционного бизнеса, как Merrill Lynch, сам по себе означает оживление фондового рынка. Банк Китая теперь получает окно в американский фондовый рынок, в которое, по-видимому, скоро будет выпрыгивать сам и выталкивать своих клиентов из небанковского сектора.
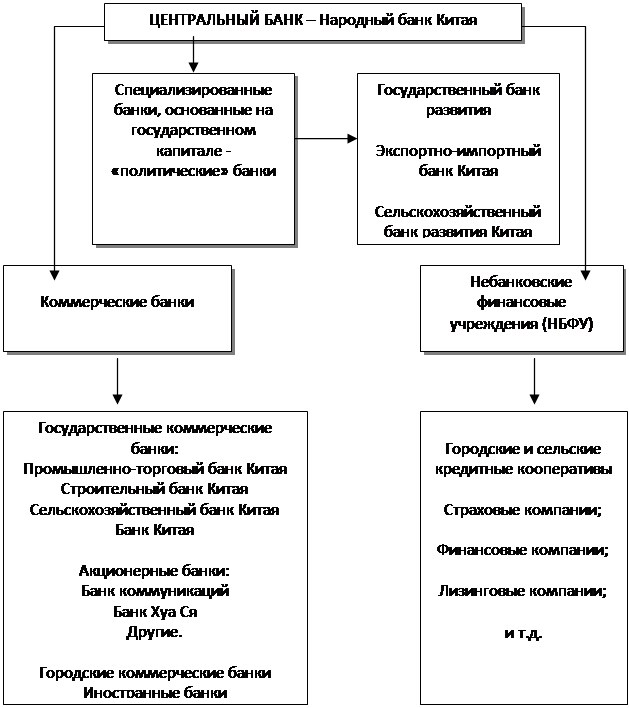
В структуре китайского банковского сектора лидирующее положение занимают, как мы уже говорили, четыре крупных государственных банка: Банк Китая - Bank of China - BC; Китайский строительный банк - China Construction Bank - ССВ; Промышленно-коммерческий банк Китая - Industrial & Commercial Bank of China - ICBC; Сельскохозяйственный банк Китая - Agricultural Bank of China - АBС.
Они образуют костяк китайской банковской системы с общей долей порядка 70-80% всех депозитов и кредитов. Эти кредитные институты, первоначально созданные как специальные банки, с начала 90-х гг. прошлого столетия постепенно утрачивают специализированный характер и создают охватывающие всю страну дорогостоящие филиальные сети, что приводит ко все возрастающей конкуренции между ними. Рычаги управления этими банками находятся в руках правительства, а сами банки построены по строгой иерархической схеме, хотя каждый из них сам по себе не имеет специфических идентификационных признаков в масштабах всей страны.
 |
Такая ситуация привела к возникновению целого ряда недостатков, к числу которых следует отнести:
бюрократическую организационную систему, как правило, с необоснованно большим числом служащих;
высокий уровень коррупции и недостаток опыта в определении кредитных рисков вследствие многолетнего политического вмешательства и директивного государственного руководства.
Читайте также:
Особенности страхования от противоправных действий
третьих лиц за рубежом
В странах Западной Европы в правилах страхования от краж под страховым событием обычно понимается насильственное и незаконное проникновение правонарушителя в помещение для совершения краж. В разных странах существуют различные подходы к определению кражи, что связано с особенностями национального у ...
Механизмы кредитования физических лиц
В современной экономике России в период становления и развития нового типа экономических отношений, когда хозяйствующие субъекты самостоятельны в выборе большинства принимаемых ими решений, вопрос о необходимости разработки эффективной программы управления капиталом имеет первостепенное значение[38 ...
Характеристика сектора рынка страхования от
противоправных действий третьих лиц в Российской Федерации
Оценивая результаты деятельности страховых компаний в 2009 году, можно назвать ушедший год относительно стабильным. Характерными чертами последних нескольких лет стали наращивание страховщиками объемов страховых премий, постепенный переход к рыночным методам борьбы за клиента, рост «реального» стра ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация