
Модель с настраиваемым параметром матричного предиктора

Средняя ошибка модели 28,99%.
Построим модель с настраиваемым параметром матричного предиктора с использованием логарифмированных данных из таблицы 3.3.
Матрица весовых коэффициентов  имеет вид:
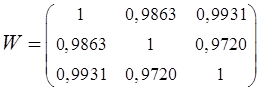 .
Матрица  определяющая соотношение прямых и косвенных темпов прироста (при начальном
 ):
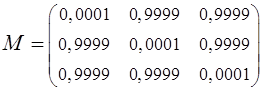 .
Рассчитаем матрицу прямых и косвенных темпов прироста

.
Получаем предиктор и производим расчёт логарифмов прогнозных оценок
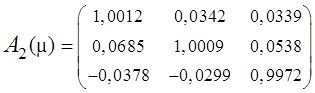 ,
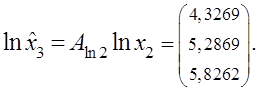
Потенцированные прогнозные ошибки примут вид:
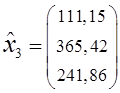 .
Настройка параметра  позволила установить его оптимальное значение
 . Таким образом, матрица
 примет вид:
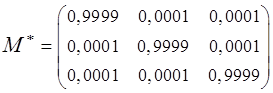 .
Вновь полученный предиктор:
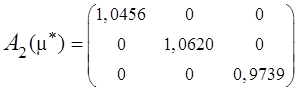 ,
Соответственно, логарифмы и потенцированный прогноз на 2007 год будет равен:
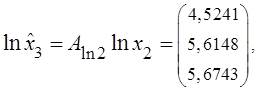
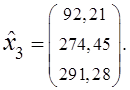
Относительные ошибки:
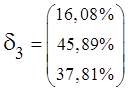 .
Средняя ошибка прогноза – 33,26%.
Аналогично построим прогноз на 2008 – 2013 год при оптимальном значении  (табл. 3.7). В Приложении 1.6 представлены расчёты моделей до настройки параметра.
Таблица 3.7 Результаты прогнозирования
|
Год |
Значение показателя |
|
|
|
Средняя ошибка прогноза | |
|
2008 |
Фактическое |
124,58 |
309,57 |
837,01 |
32,17% | |
|
Прогнозное |
83,40 |
179,07 |
658,69 | |||
|
Ошибка |
33,06% |
42,16% |
21,30% | |||
|
2009 |
Фактическое |
121,42 |
267,41 |
867,09 |
83,51% | |
|
Прогнозное |
204,63 |
534,17 |
1580,18 | |||
|
Ошибка |
68,53% |
99,76% |
82,24% | |||
|
2010 |
Фактическое |
145,46 |
368,96 |
1017,05 |
11,99% | |
|
Прогнозное |
118,36 |
231,85 |
898,42 | |||
|
Ошибка |
7,06% |
9,74% |
19,18% | |||
|
2011 |
Фактическое |
169,50 |
470,50 |
1167,00 |
43,91% | |
|
Прогнозное |
100,84 |
246,80 |
657,26 | |||
|
Ошибка |
40,51% |
47,55% |
43,68% | |||
|
2012 |
Фактическое |
227,80 |
710,50 |
1695,70 |
19,29% | |
|
Прогнозное |
270,18 |
920,72 |
1859,56 | |||
|
Ошибка |
18,61% |
29,59% |
9,66% | |||
|
2013 |
Прогнозное |
311,42 |
1103,00 |
2513,22 |


Читайте также:
Прибыль банка от предоставления использования системы банковских карт
Финансовые учреждения (банки, кредитные компании и ассоциации) создают свои программы использования пластиковых карточек, стремясь с одной стороны, соответствовать потребностям рынка в кредитном обслуживании, а с другой - максимально застраховать применяемую ими схему отношений с участниками операц ...
Модель с настраиваемым
параметром матричного предиктора
Решающим фактором выбора модели с настраиваемым параметром матричного предиктора, является не число наблюдений, а, скорее, ситуация, когда за рамками системы показателей, для которых строится матричный предиктор остались факторы, оказывающие заметное влияние на динамику. Природа этих факторов либо ...
Краткая история становления банковской системы в России
Первые попытки создания государственных кредитных учреждений относится к 17 – началу 18 вв. Первым российским учреждением банковского типа стала Монетная контора, которая в 1753 – 1758 гг. выдавала ссуды на год высшей придворной знати под залог золота и серебра из 8% годовых. С конца 18в. В 1917г. ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация