
Предиктор Хольта

Первые модели адаптивного прогнозирования были разработаны для одномерных временных рядов, применение к которым традиционных методов было не совсем корректным. Не без основания считалось, что в данных таких рядов хотя и не содержится информация о закономерностях, происходящих в прогнозируемом процессе изменениях, но сами изменения могут использоваться для идентификации кратковременно действующих тенденций. Для обнаружения тенденций подобного рода необходимы специальные способы и приёмы, с помощью которых в прогнозных моделях предусматриваются специальные механизмы, уточняющие их текущую адекватность по данным статистики о происходящих изменениях.
Развитие аппарата адаптивного прогнозирования экономических процессов в основном осуществлялось по двум направлениям. Первое направление связано с усложнением структуры адаптивных моделей до уровня, обеспечивающего адекватное отражение закономерностей реальных явлений, а второе – с совершенствованием самого адаптивного механизма этих моделей. Развитием простейшей модели
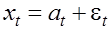
где  – значение показателя, характеризующего уровень прогнозируемого процесса в момент времени
 ;
 – изменяющийся во времени параметр, характеризующий средний уровень прогнозируемого процесса в момент времени ;
 – случайные независимые отклонения фактических значений от текущего среднего, имеющего нулевое математическое ожидание и конечную дисперсию
 , в рамках первого из определенных ранее направлений можно считать полином первого порядка
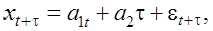
где  – текущее значение коэффициентов модели;
 – период упреждения;
 – случайные независимые отклонения расчётных от фактических, имеющие нулевое математическое ожидание и конечную дисперсию .
Одновременно с изменением структуры модели, как правило, претерпевает соответствующие изменения и её адаптивный механизм. Неизменным может оставаться только принцип построения. Причём, для одной и той же модели на основе одного того же принципа можно строить различные варианты адаптивных механизмов. Примером модели, для которой можно построить различные варианты адаптивных механизмов, как раз и является рассматриваемый адаптивный полином первой степени . Один из вариантов её адаптивного механизма был предложен Чарльзом Хольтом. Этим вариантом предусматривается расчёт оценок текущих (т.е. на данный момент времени) коэффициентов модели по двум рекуррентным соотношениям
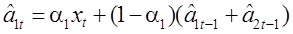 ,
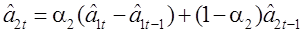 ,
где  – параметры экспоненциального сглаживания
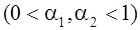 .
Читайте также:
Перспективы развития рынка региональных государственных долговых
обязательств
Государственный долг играет существенную и многогранную роль в макроэкономической системе любой страны. Это объясняется тем, что отношения по поводу формирования, обслуживания и погашения долга оказывают значительное влияние на состояние государственных финансов, денежного обращения, инвестиционног ...
Характеристика кредитного
портфеля отделения Сбербанка
2004 год - четвертый год реализации Концепции развития Сбербанка России на период до 2005 года. В области проведения активно-пассивных операций сохраняются высокие темпы развития кредитования юридических и физических лиц в рублях, а также значительный рост объемов средств, привлеченных в долгосрочн ...
Анализ фьючерсных контрактов на 3-летние облигации
Москвы на Фондовой бирже
С 1 по 30 сентября оборот по фьючерсам на корзину трехлетних облигаций Москвы на срочном рынке РТС - FORTS составил 227,7 тыс. контрактов или 2,47 млрд рублей в денежном выражении. При этом за период с начала месяца и до окончания срока обращения сентябрьских фьючерсов (с 1 по 16 сентября) большая ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация