
Детерминированный матричный предиктор

Детерминированный матричный предиктор имеет смысл строить в тех ситуациях, когда возможность применения статистических методов моделирования полностью исключена.
Пусть  - величина
 -го показателя в момент времени
 ;
 - величина - го показателя в момент времени
 ;
 - величина изменения (прироста) -го показателя.
Предполагается, что любое изменение произвольного  -го показателя зависит от величины остальных показателей. Это может быть функциональная или регрессионная зависимость
 . Рассмотрим случай, когда малый объём ретроспективных данных не позволяет реализовать известнее методы идентификации этой зависимости. Единственно доступной альтернативой идентификации в подобной ситуации является подход, основанный на значительном упрощении этой зависимости. В качестве такой упрощенной формы удобно использовать линейное представление приростов. При рассмотрении краткосрочных периодов такое упрощение не приводит к значительному росту ошибки прогнозирования даже в том случае, когда истинная зависимость явно нелинейная. Но такая модель, построенная по двум наблюдениям, не может претендовать на применение для расчётов на долгосрочную перспективу.
Модель этой простейшей (линейной) зависимости строится на следующих предположениях [4]:
1. Прирост любого из показателей формируется под воздействием всех остальных, являясь суммарной величиной.
2. Каждый показатель в отдельности оказывает незначительное влияние.
3. Среди этих показателей нет доминирующих.
Для реализации этого предположения вводится в рассмотрение характеристика, устанавливающая степень влияния  -го показателя на изменения, происходящие в -м. В качестве такой характеристики удобно использовать косвенный темп прироста:
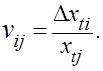
Если условиться, что на формирование прироста все показатели оказывают равномерное воздействие, то, разделив  на
 получим ту долю в приросте -го показателя, которая сформирована под воздействием - го. Использование введённой меры степени влияния
 -го показателя на - й позволяет выразить прирост через сумму произведений

Читайте также:
Правовая база
деятельности саморегулируемых организаций на рынке ценных бумаг
Правовая база деятельности саморегулируемых организаций на рынке ценных бумаг основывается на разнообразии нормативных актов, среди которых можно выделить три основных уровня: - правовая база деятельности саморегулируемых организаций на рынке ценных бумаг; - правовые основы деятельности саморегулир ...
Понятие и факторы структуры рынка страховых услуг
Рассмотрим понятие структуры рынка. Рыночная структура - условия, в которых протекает рыночная конкуренция. Решения продавцов о цене и объеме производства будут существенно различаться для различных типов рыночных структур. Рассмотрим факторы структуры рынка. Характеристиками рыночной структуры явл ...
Анализ совокупного риска кредитного портфеля банка
Анализ и оценка совокупного кредитного риска филиала проводится на основе количественных и качественных показателей. Количественной стороной кредитного риска является показатель величины кредитного риска, который определяется как общая сумма активов и внебалансовых обязательств филиала за минусом с ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация