
Анализ деятельности банка ОАО «Сбербанк России» в сфере потребительского кредитования

Банк продолжал создавать резервы по вновь выдаваемым кредитам. Вместе с тем, в отчетном году банк восстановил резервы по ряду кредитов в рамках плановой работы с проблемными активами и существенно сократил расходы, связанные с реализацией собственных прав требования. В результате расходы по совокупным резервам за весь 2011 год составили 5,1 млрд. руб. против 155,5 млрд. руб. за 2010 год.
Операционные расходы увеличились на 26,9% как за счет планового повышения расходов на содержание персонала, так и роста расходов, сопровождающих развитие бизнеса и реализацию стратегических программ Сбербанка.
Таблица 3.2 Основные статьи учёта о прибылях и убытках
|
Основные статьи баланса |
На 01.01.2012г. |
На 01.01.2011г. |
% изменения |
|
Чистый процентный доход |
526 669 |
456 150 |
15.5% |
|
Чистый комиссионный доход |
171 150 |
157 879 |
8.4% |
|
Чистый доход от торговых операций |
22 507 |
18 736 |
20.1% |
|
Расходы/доходы по совокупным резервам |
-5 104 |
-155 535 |
-96.7% |
|
Операционные расходы |
-329 546 |
-259 765 |
26.9% |
|
Прибыль до налогов на прибыль |
394 016 |
223 065 |
76.6% |
|
Чистая прибыль |
321 891 |
173 979 |
85.0% |
Прибыль до уплаты налогов из прибыли достигла 394,0 млрд. руб., чистая прибыль без учета событий после отчетной даты составила 321,9 млрд. руб. Оба показателя значительно превысили результат прошлого года и являются рекордными для Сбербанка. Рентабельность капитала по итогам 2011 года составила 27,1%, рентабельность активов – 3,6%.
Активы банка за 2011 год увеличились почти на 2 трлн. руб. или 22,5% и составили 10,5 трлн. руб. В декабре активы увеличились на 577 млрд. руб. или 5,8%.
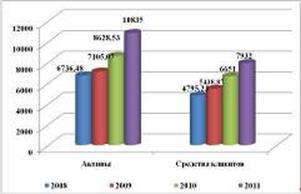
Рис. 3.2 – Основные показатели баланса
Основой роста по-прежнему оставались кредиты клиентам, которые за декабрь возросли на 485 млрд. руб., а в целом за год – на 2,1 трлн. руб. (кредитный портфель корпоративных и частных клиентов достиг 8,2 трлн. руб.):
- В декабре банк предоставил российским предприятиям около 850 млрд. руб., что стало максимальным показателем за последние три года. Всего за 2011 год корпоративному сектору было предоставлено свыше 5,5 трлн. руб. – на 28% больше, чем в предыдущем году. Кредитный портфель корпоративных клиентов на 1 января 2012 года достиг 6,4 трлн. руб., увеличившись за год более чем на треть.
- Частным клиентам в декабре выдано более 190 млрд. руб. кредитов – также максимальный показатель за последние три года. Всего за 2011 год физическим лицам выдано свыше 1,2 трлн. руб., что превысило показатель предыдущего года в 1,7 раза. Портфель розничных кредитов на 1 января 2012 года составил около 1,8 трлн. руб., увеличившись за год на 36,6%. При этом рост портфеля в течение года был стабильным во всех регионах страны.
Читайте также:
Недостатки рассмотренных
методик оценки кредитосопобности
Содержание методики оценки кредитоспособности заемщика определяется кредитной политикой банка в части управления кредитным риском и установление приоритетов при кредитовании. Методика определения группы кредитного риска обеспечивает возможность однозначного и стандартного в рамках банка анализа каж ...
Сущность дистанционного банковского обслуживания
Необходимость выживания в условиях жесткой конкуренции в банковском секторе диктует банкам свои условия, особенно на фоне возросшей культуры потребления физических лиц. Клиентам уже мало просто иметь возможность получить тот или иной продукт – сейчас их интересует качество предоставляемой услуги и ...
Пластиковые карты как
платежный инструмент
История развития хозяйственных систем представляет собой бесконечную цепь попыток упростить, облегчить и ускорить платежи и расчеты между участниками экономического оборота. Под расчетами мы понимаем обмен информацией между плательщиком и получателем денег, а также между финансовыми посредниками (б ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация