
Виды и формы потребительского кредита, их место в структуре активов российских банков

4. Овердрафтные схемы
Овердрафт – форма предоставления краткосрочного кредита клиенту банка, когда величина платежа превышает остаток средств на счёте клиента. Т.е. банк списывает средства со счёта клиента в полном объёме, автоматически предоставляя кредит на сумму превышающую остаток средств, в результате чего образуется дебетовое сальдо.
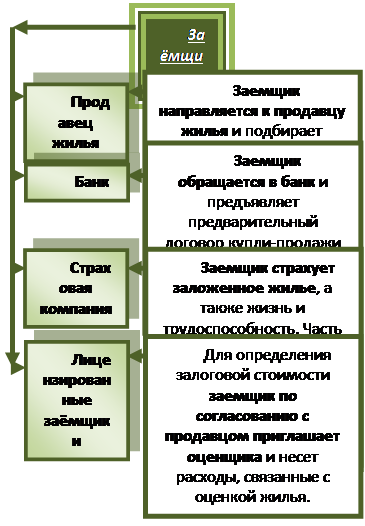
Рис. 1.3 – Процедура получения заемщиком ипотечного кредита[12]
«Скоринг-кредитование» является обезличенной, но более простой и быстрой формой кредитования, чем персональная ссуда или овердрафт. Из-за высокого объёма персонального кредитования и сравнительно небольшой суммы каждой ссуды, большинство банков не могут себе позволить провести оценку заявлений на предоставление ссуды, рассматривая каждый запрос в индивидуальном порядке.
5. Кредитные карты
Кредитная карточка – более простая форма предоставления потребительских кредитов[13]. Сущность такого кредитования сводится к тому, что выданная банком кредитная карточка (именной платёжно-расчётный документ) даёт право её владельцу в пределах разрешённой суммы, т.е. персонального кредитного лимита, расходовать средства на своё усмотрение или же покупать товары только в тех магазинах, с которыми банк имеет соглашения на их продажу в кредит на основе кредитных карточек.
Кредитные карточки получили свою популярность по многим причинам:
- Оплата кредитной карточкой даёт независимость от наличных денег, даже в дальних поездках.
- Потеря карточки не означает то же, что потеря наличных денег, поскольку при утере (краже) карточки и при своевременном извещении об этом, владелец кредитной карточки не несёт никакой ответственности.
- Это выгодно, поскольку, при расчётах карточкой, клиентам предоставляется отсрочка до начисления процентной ставки[14].
Проведенный анализ подходов к выделению отдельных видов потребительских кредитов показал, что классификация потребительских кредитов представляет собой сложную научную задачу, поскольку не существует достаточно четкой и полной классификации потребительских кредитов. Построим обобщенную классификацию, которая будет включать в себя следующие основания (рис. 1.4).
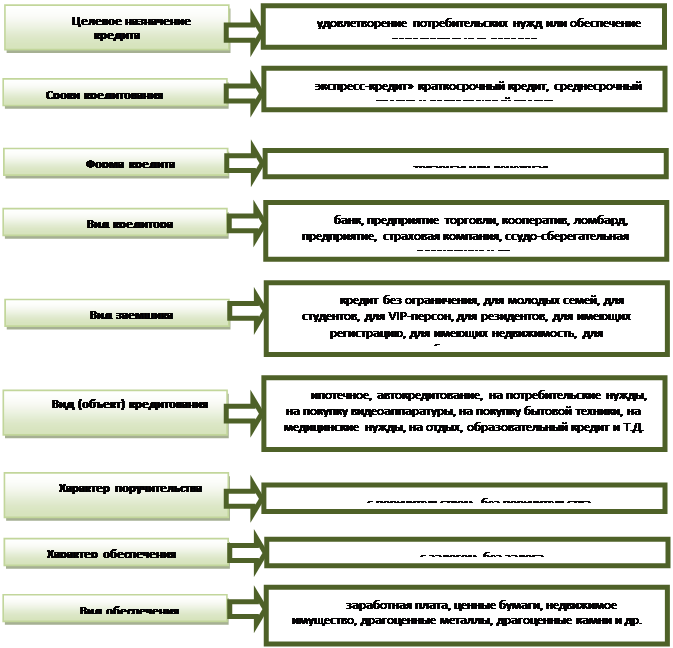
Рис. 1.4 – Классификация потребительских кредитов[15]
Значение обобщенной классификации потребительских кредитов заключается, по моему мнению, в том, что он:
- отражает условия и особенности потребительского кредитования на современном этапе;
- способствует более полному рассмотрению механизма потребительского кредитования;
- делает возможным определять условия предоставления потребительского кредита;
- позволяет дополнять указанную классификацию в связи с появлением новых условий кредитования, новых банковских инструментов для кредитования[16].
Уточнив сущность потребительского кредитования, необходимо выработать функциональную стратегию банка в области потребительского кредитования. Для достижения поставленной цели необходимо рассмотреть основные элементы, условия процесса и принципы потребительского кредитования.
Первым необходимым условием потребительского кредитования является наличие физического лица, которое должно удовлетворять следующим условиям:
- быть дееспособным;
- быть платежеспособным;
- иметь осознанную потребность в определенном товаре или услуге.[17]
Читайте также:
Сущность и структура кредита
Понятие кредита существовало еще в 6 веке до нашей эры. И на протяжении всей истории человечества эта форма финансовых отношений развивалась и совершенствовалась согласно потребностям общества. В раннем средневековье кредит, как правило, брали люди, находящиеся в крайней нужде. Ведь именно крестьян ...
Анализ эффективности банковских услуг населению
Эффективность банковской деятельности необходимо оценивать как в целом, так и в разрезе отдельных направлений деятельности с целью выделения наиболее результативных. Анализ финансовых результатов в банковском учреждении изучает объем, состав и динамику доходов и расходов банка, показатели прибыли и ...
Механизм и инструменты надзора
Системный подход к банковскому надзору означает, в первую очередь, подход к деятельности коммерческих банков как к разветвленной целостной системе, состоящей из отдельных базовых элементов (банков), связанных между собой сложными многоуровневыми отношениями. В этой общей системе формируются подсист ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация