
Алгоритм оценки кредитоспособности заемщика по методике Сбербанка РФ

Блок 2. Анализ платежеспособности и ликвидности предприятия:
- коэффициент абсолютной ликвидности (Кал = (ДС + КФВ) / КДО);
- коэффициент быстрой, или критической ликвидности (Ккл = (ДС + КФВ + ДЗ + ТАпр) / КДО);
- коэффициент текущей ликвидности (Ктл = ТА / КДО).
Блок 3. Оценка финансовой устойчивости предприятия:
- коэффициент автономии (КА =СК/ВБ);
- коэффициент соотношения заемных и собственных средств (Кз/с = ЗК/СК);
- величина собственных оборотных средств (СОС = (СК + ДП) - ВА);
- коэффициент обеспеченности запасов и затрат (Кзиз = СОС / З);
- коэффициент обеспечения оборотных активов собственными оборотными средствами (Кобс=СОС/ОбС)
- коэффициент маневренности собственного капитала (Км = СОС/СК).
Методика, используемая Сбербанком РФ, так же как и рейтинговая, основывается на определении класса кредитоспособности заемщика. Для оценки финансового состояния используются три группы оценочных показателей:
- Коэффициенты ликвидности;
- Коэффициент наличия собственных средств;
- Показатели оборачиваемости и рентабельности;
I. Коэффициенты ликвидности были рассмотрены выше.
II. Коэффициент наличия собственных средств
Показывает долю собственных средств предприятия в общем объеме средств предприятия и определяется как отношение собственных средств (итог раздела III баланса, увеличенный на сумму строк 640 - «доходы будущих периодов», 650 – «резервы предстоящих расходов») ко всей сумме средств предприятия (стр. 700) (формула 1.9):
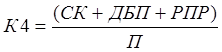 (1.9)
где: СК – итог по разделу III «Капитал и резервы» бухгалтерского баланса;
ДБП – доходы будущих периодов;
РПР – резервы предстоящих расходов;
П – пассив баланса.
Достаточное значение данного коэффициента 0,4 для всех предприятий, кроме предприятий торговли и лизинговых компаний, 0,25 – для предприятий торговли и лизинговых компаний.
Показатели рентабельности определяются в процентах или долях.
Рентабельность продукции (рентабельность продаж) К5 (формула 1.10):
 (1.10)
где: Ппр – прибыль (убыток) от продаж;
В – выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей).
Достаточное значение коэффициента – 0,10.
Рентабельность деятельности предприятия К6 рассчитывается по формуле 1.11:
 (1.11)
где: ЧП – чистая прибыль (убыток) отчетного периода.
Достаточное значение коэффициента – 0,06.
Рентабельность вложений в предприятие (формула 1.12):
 (1.12)
где: Пдн – прибыль (убыток) до налогообложения.
Основными оценочными показателями являются коэффициенты К1, К2, К3, К4, К5, К6. Другие показатели оборачиваемости и рентабельности используются для общей характеристики и рассматриваются как дополнительные к первым шести показателям.
Оценка результатов расчетов шести коэффициентов заключается в присвоении заемщику категории по каждому из этих показателей. При этом сравниваются полученные значения с установленными достаточными значениями. Далее определяется сумма баллов по этим показателям в соответствии с их весами.
Таблица 1.2 - Разбивка показателей на категории в зависимости от фактических значений:
|
Коэффициенты |
1 категория |
2 категория |
3 категория |
|
К1 |
0,1 и выше |
0,05 – 0,1 |
менее 0,05 |
|
К2 |
0,8 и выше |
0,5 – 0,8 |
менее 0,5 |
|
К3 |
1,5 и выше |
1,0 – 1,5 |
менее 1,0 |
|
К4 |
0,4 и выше |
0,25 – 0,4 |
менее 0,25 |
|
К5 |
0,10 и выше |
менее 0,10 |
нерентаб. |
|
К6 |
0,06 и выше |
менее 0,06 |
нерентаб. |
Читайте также:
Национальный банк Республики Беларусь и его правовой статус
Национальный банк является центральным банком Республики Беларусь и действует исключительно в интересах Республики Беларусь. Национальный банк осуществляет свою деятельность в соответствии с Конституцией Республики Беларусь, настоящим Кодексом, законами Республики Беларусь, нормативными правовыми а ...
Структура банковской системы
Роль банковской системы в современной рыночной экономике огромна. И все изменения, происходящие в ней, тем или иным образом затрагивают всю экономику. Правильная организация банковской системы необходима для нормального функционирования хозяйства страны. Стабильность банковской системы имеет чрезвы ...
Условия кредитования юридических лиц
Кредиты предоставляются корпоративным заемщикам на коммерческой, договорной основе при соблюдении принципов целевого использования, обеспеченности, срочности, платности, возвратности. Все вопросы, связанные с кредитованием, решаются заемщиком и банком на основании кредитных договоров, в которых опр ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация