
Общая характеристика страхового рынка в РФ. Содержание и функции государственного страхового надзора

По итогам 2011 г. доля страховых компаний с уставным капиталом от 30 до 60 млн. руб. составила 39%. Доля страховых компаний с уставным капиталом от 120 до 500 млн. руб. - 34% (рис. 4).[7]
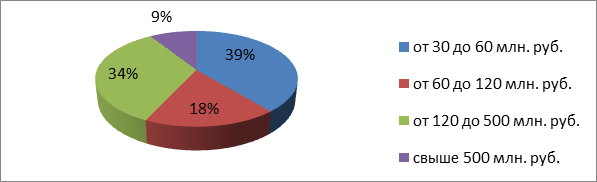
Рис. 4. Распределение страховых компанийпо размеру уставного капитала
Высокая степень ответственности страховщиков за социальные последствия их деятельности нуждается в государственном страховом надзоре. В общей форме такой надзор выражается в исследовании финансового состояния страховщика и его платежеспособности по договорным обязательствам перед страхователем. Регулирующая роль государственного органа по страховому надзору предусматривает исполнение основных 3 функций, при помощи которых может быть гарантирована достаточная защита страхователей.
1. Осуществление регистрации тех, кто осуществляет действия, которые связаны с заключением договоров страхования, - основная функция.
2. Обеспечение гласности. Каждый, кто осуществляет профессиональную страховую деятельность,в обязательном порядкепубликует проспект, который содержит полную четкую и правдивую информацию о финансовом состоянии страховщика.
3. Контроль над поддержанием правопорядка в страховой отрасли. Орган госнадзора имеет право начать расследование по фактам нарушений законодательства, применить административные меры в отношении тех, кто осуществляет свою деятельность вопреки интересам страхователей, либо направить материалы на рассмотрение суда.[8]
Федеральный орган исполнительной власти по надзору за страховой деятельностью занимается осуществлением следующих функций:
-выдачей лицензий на осуществление страховой деятельностистраховщикам;
-ведением единого Государственного реестра страховщиков, страховых брокеров;
-осуществлением контроля над обеспечением платежеспособности страховщиков и обоснованностью применения страховых тарифов;
-разработкой и установлением методических документов и правил формирования по вопросам страховой деятельности;
-обобщением практики страховой деятельности, разработкой и представлением в установленном порядке предложений по развитию и совершенствованию законодательства РФ о страховании.
Федеральный орган исполнительной власти по надзору за страховой деятельностью имеет право:
- истребовать у страховщиков отчетность о страховой деятельности, информацию об их финансовом состоянии;
-осуществлять проверки соблюдения страховщиками российского законодательства о страховании и достоверностиотчетности, представляемой ими;
-давать предписания страховщикам по устранению нарушений, допущенных ими, а в случае невыполнения ограничивать или приостанавливать действие лицензий до устранения этих нарушений либо принимать решения об отзыве лицензий;
- обращаться в арбитражный суд с иском о ликвидации страховщика в случае неоднократного нарушения последним действующего законодательства.[9]
Читайте также:
Уровень развития и использования интернет-банкинга в развитых
странах мира
Интернет как глобальная сеть оказал и оказывает огромное влияние на все сферы деятельности человечества, включая экономику и бизнес. Специфика процессов развития в мировой банковской сфере характеризуется высоким уровнем привлекаемых технологий и, как следствие, высокой эффективностью. Банки в стра ...
Выявление проблемных ситуаций в коммерческих банках
В зависимости от степени проблемности банки разбиваются на три группы, в соответствии с чем принимаются решения относительно дальнейшей работы с ними. Признаки проблемности непосредственно вытекают из определения критериев проблемности. Таким образом, аналитики должны отслеживать эти признаки, учит ...
Пути решения проблем, возникающих на рынке банковских
услуг
Дальнейшее развитие рынка банковских услуг будет тесно связано с развитием фондового рынка. Национальным Банком совместно с Национальной Комиссией по ценным бумагам Республики Казахстан (НКЦБ) проводится работа по активизации обращения на организованном фондовом рынке акций и других ценных бумаг ба ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация