
Общая характеристика страхового рынка в РФ. Содержание и функции государственного страхового надзора

-Добровольное страхование;
-Страхование жизни;
-Страхование от несчастного случая;
-Страхование ответственности;
-ОМС;
-ДМС.
По сообщениям Федеральной службы по финансовым рынкам (ФСФР) за последние 5 лет российские страховщики увеличили свои активы на 21,5%. По итогам первого полугодия 2011 года активы страховщиков составили 266 млрд. руб., в противовес результатам первого полугодия 2006 года (219 млрд. руб.).
За период с середины 2010 г. до 1 июля 2011 г. страховыми компаниями были увеличены активы на 5%.
За тот же период уставный капитал отечественных страховщиков увеличился на 7% - до 161 млрд. руб. За прошедшие 5 лет рост капитала составил 6,6%.
Увеличение активов происходило на фоне уменьшенияколичества игроков страхового рынка. За период 2006-2011 гг. их числосократилось на 40%.
За 5 лет с учетом обязательного медицинского страхования объем страховых премий вырос более чем вдвое, выплаты увеличились в 2,8 раза.[5]
По итогам 2011 г.общий объём премий по ОСАГО составил 105,9 млрд. руб. Это на 14,5% выше показателя 2010 г.Динамика страховых выплат составляет всего 3,9%.
Следует отметить, что превышение динамики страховых премий над динамикой страховых выплат наблюдается впервые за последние 5 лет.
На 31.12.2012 г.единым Государственным реестром зарегистрировано 786 страховых компаний. Объем страховых премий, которые собраны страховщиками по обязательным и добровольным видам в 2011 году, составил 952 млрд. руб., что на 22,7% больше показателей 2010 г. Объем страховых выплат увеличился на 30% и составил 626,5 млрд. руб.
На сегодняшний день РФ занимает достаточно скромное место на мировом страховом рынке –порядка 0,2% мирового объема страховых премий. На конец 2010 г. отечественная доля застрахованных рисков составляла всего лишь 10-15% против 90-95% показателей промышленно развитых стран. Экспертами выделен ряд основных факторов, сдерживающих развитие страхования: отсутствие у граждан доверия к страховщикам, нехватку опыта в использовании услуг по страхованию, низкий уровень жизни населения и малое количество платежеспособных предприятий.
Одними из основных показателей развития российского рынка страхования являются отношение совокупных страховых взносов к валовому внутреннему продукту (рис.1) и средняя страховая премия на душу населения.
страховой государственный лицензирование надзор
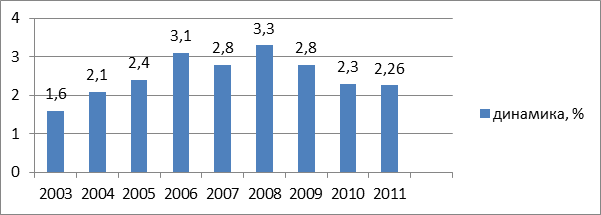
Рис. 1. Динамика страхования по отношению к ВВП, %
За 2011 г. структура страховых выплат и страховых премий (без ОМС)не изменилась значительно. Имущественное страхование составило 58%. Также не претерпела существенных изменений и доля таких видов страхования как личное (20%), ОСАГО (14%), страхование ответственности (4%), обязательное личное страхование (кроме ОМС) (1,4%). Сборы по страхованию жизни, сохраняя низкие показатели в номинальном выражении, составили всего 3% от общей структуры рынка. Структура премий (без ОМС) по видам страхования за 2011 год представлена на рис. 2.[6]
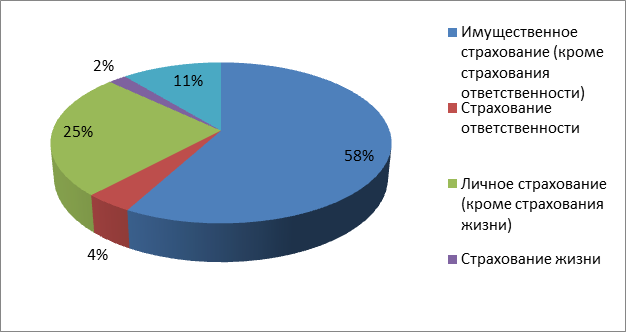
Рис. 2. Структура премий за 2011 г. по видам страхования (без ОМС)
Читайте также:
Депозитные операции
Традиционно основной объем ресурсов формируется коммерческими банками за счет привлеченных средств. Чаще всего их доля в общей сумме банковских ресурсов составляет около 70 % , а у некоторых банков может достигать 85 - 90 %. С переходом к созданию двухуровневой банковской системы в Республике Белар ...
Система управления валютными рисками ООО КБ "Мегаполис"
Для успешной деятельности в условиях неопределенности экономическим субъектам необходимо управлять рисками. Управление рисками представляет собой совокупность действий, направленных на ограничение уровней принимаемых рисков в целях обеспечения устойчивой деятельности экономического субъекта в услов ...
Финансовое регулирование
дистанционный банковский финансовый обслуживание Услуги по ДБО регулируются следующими положениями Центрального Банка России: Положение от 26.03.2007 г. № 302-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории РФ» Положение от 03.10.2002 г. № 2-П «О без ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация