
Анализ доходов, расходов и финансового результата банка

Проведем факторный анализ коэффициента процентной маржи и показателя общей рентабельности.
К-т ПМ2003=4,252;
К-т ПМусл=88492131:1463660898=6,046;
К-т ПМ2004=4,551;
∆К-т ПМ проц. маржа=6,046-4,252=1,79;
∆К-т ПМ сумма активов=4,551-6,046=-1,495;
∆К-т ПМ проц. маржа + ∆К-т ПМ сумма активов = 0,295.
Рент. общ.2003 =6,42;
Рент. общ. усл=43670882:604272077=7,23;
Рент. общ.2004=6,43;
∆Рент. общ. сумма приб. =7,23-6,42=0,81;
∆Рент. общ. сумма дох.=6,43-7,23=-0,8;
∆Рент. общ. сумма приб + ∆Рент. общ. сумма дох= 0,01.
Изобразим на рисунке 8 динамику процентной и непроцентной маржи.
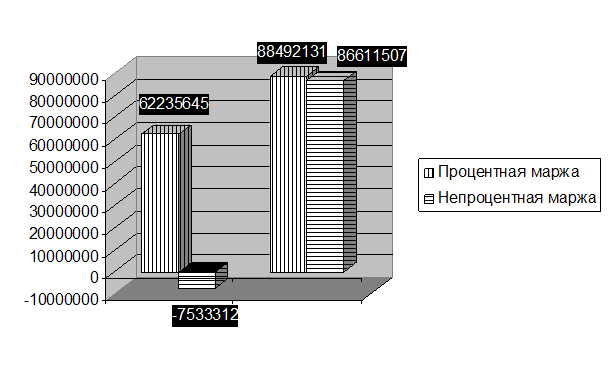
Рисунок 8 – Динамика процентной и непроцентной маржи
Вывод: За анализируемый период процентная маржа возросла на 26256486 т.р. (42,2%). Это объясняется опережающими темпами роста процентных доходов – 26,4% над процентными расходами – 13,14%. В 2003 году непроцентная маржа являлась бременем, т.к. имела отрицательное значение. Бремя снижает общий финансовый результат, поглощая часть процентной маржи. Однако уже к 2004 году финансовый результат банка возрос на 120401305 т.р. в результате того, что непроцентная маржа возросла значительно. С учетом непредвиденных расходов финансовый результат в 2003 году составил 38816378 т.р., в 2004 – 43670882 т.р., увеличившись на 4854504 т.р. (12,5%).
Расчеты показывают, что уровень процентной маржи на рубль активов превышает мировые стандарты, кроме того, показатель увеличивается на 0,295%. При этом рост процентной маржи приводит к увеличению коэффициента на 1,79%; активов – к снижению на 1,495%.
Коэффициент непроцентного дохода значительно превышает мировые стандарты, однако снижается к концу периода на 5,9%.
Общая рентабельность банка увеличилась на 0,01%, при этом в результате увеличения суммы прибыли показатель возрос на 0,81%; доходов – снизился на 0,8%.Уровень частной рентабельности также возрастает на5,6%, что объясняется опережающими темпами роста процентной маржи над процентными доходами. Рентабельность капитала снизилась на 2,6% в результате того, что темп прироста собственных средств выше темпа прироста прибыли отчетного года.
Таким образом, перед банком стоят задачи обеспечения необходимого уровня процентной маржи путем проведения грамотной процентной политики, основанной на учете рыночной конъюнктуры при эффективной рекламной поддержке.
Читайте также:
Анализ практики кредитования и управления кредитным портфелем в банке
кредитный ресурс банк ставка Сведения о кредитах, предоставленных ОАО «Камчаткомагропромбанком», сведены в таблицу 2: Таблица 2 Динамика отраслевой структуры кредитного портфеля Наименование отрасли На 1.01.2010г. На 1.01.2011 г. Изменения за отчетный период Тыс.руб. % Тыс.руб. % объема тыс.руб. уд ...
Организационно - экономическая характеристика ОАО «АСБ
Беларусбанк»
ОАО "АСБ Беларусбанк" - крупнейшее универсальное финансово-кредитное учреждение страны, которое предлагает своим клиентам более 100 видов банковских услуг и продуктов, в том числе по расчетно-кассовому обслуживанию, кредитованию, депозитным операциям, лизингу, факторингу, инкассации, межд ...
Современные виды страхования
Традиционно выделяются три направления страхования: страхование имущества, страхование ответственности, индивидуальное страхование. Российские страховые компании активно вторгались во все эти сферы. Вот, к примеру, перечень видов страхования, предлагаемых клиентам компанией АСКО: · страхование рент ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация