
Роль коммерческих банков в экономике

Второго подхода придерживаются международные финансовые организации. ФР – это рынок, который направляет потоки денежных средств от их собственников к заемщикам. Рынок денег – рынок краткосрочных финансовых инструментов (долговых обязательств) со сроком обращения до 1 года.
Рынок капиталов – рынок среднесрочных (от 1 до 3-5 лет) и долгосрочных активов – акций, облигаций (со сроком погашения более года) и ссуд (со сроком погашения более года).
Кредитный рынок – рынок краткосрочных, среднесрочных и долгосрочных ссуд. На практике между ними нет четкой границы. Основными участниками ФР являются финансовые институты (по международной терминологии), или кредитные организации банковского и небанковского типа (по банковскому законодательству России). [6]
Независимо от названия сущность их деятельности сводится к посредничеству в организации денежных потоков. Под банковской системой подразумевается исторически сложившаяся и законодательно закрепленная система организации банковского дела в конкретной стране.
Банковская система включает в себя все банковские и небанковские институты, выполняющие отдельные банковские операции.
Законодательство определяет структуру банковской системы, устанавливает сферу деятельности, подчиненности и ответственности для различных институтов, входящих в систему. [6]
По критерию права собственности на кредитно-финансовые институты различаются:
• государственные кредитные и кредитно-финансовые;
• частные кредитные и кредитно-финансовые;
• кооперативные;
• смешанные (представляют разные формы собственности).
К первой группе относятся все центральные банки и отдельные КБ или специализированные институты, национализированные полностью или путем приобретения государством контрольного пакета акций.
Частные финансовые институты могут быть образованы на основе любой формы собственности. В международной практике преобладает акционерная форма банковской организации.
По характеру деятельности банки делятся на коммерческие и специализированные. Коммерческие банки, как правило, универсальные.
Универсальные банки выполняют все виды кредитных, расчетных и финансовых операций.
Специализированные банки ограничивают количество банковских операций 1-3 видами услуг или выделяют один из видов деятельности. Эти банки классифицируются в основном по трем критериям:
• функциональный;
• отраслевой;
• по клиентам.
К небанковским организациям относятся различные фонды, союзы, общества и другие коммерческие организации, выполняющие на финансовом рынке некоторые банковские операции в соответствии с полученной лицензией.
Совокупность кредитных учреждений страны, форм и методов кредитования представляет собой кредитную систему. Кредитная система осуществляет аккумуляцию свободных денежных средств и превращение их в ссудный капитал.
Структура кредитной системы представлена на рис. 1.
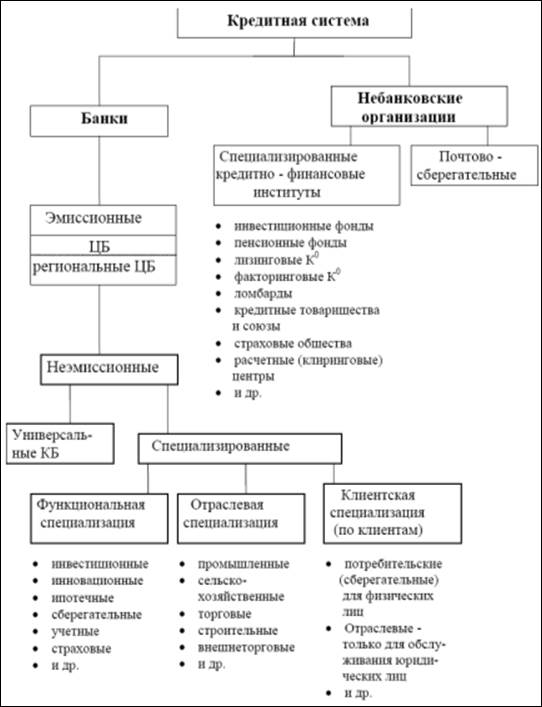
Рис. 1 Структура кредитной системы
Организация кредитной системы (ýже - банковской системы) может быть одноуровневой и двухуровневой. Банковские системы некоторых стран имеют 3-4 уровня, но, как правило, это подсистемы первого или второго уровня.
Современные банковские системы, как правило, двухуровневые:
I уровень – ЦБ,
II уровень – все виды КБ и др. кредитные организации, лицензированые ЦБ. [1, с.15]
Примерная схема организационной структуры банковской системы представлена на рис. 2.
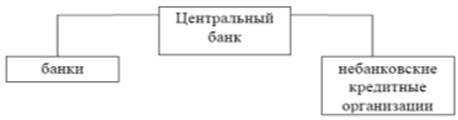
Рис. 2 Организационная структура банковской системы
Коммерческий банк (КБ) − кредитная организация, формирующая свои ресурсы преимущественно путем привлечения средств на депозиты и работающая на принципах банковской коммерции. Базовым принципом является прибыльность банковской деятельности.
Современный этап деятельности КБ в странах с развитой рыночной экономикой характеризуется переходом к маркетинговым принципам организаций работы банков, когда интересы получения прибыли подчиняются долгосрочным перспективам работы на высококонкурентном финансовом рынке – банковской системе любой страны присущи как общие закономерности развития, так и национальные особенности.
Читайте также:
Страновые особенности функционирования валютных
бирж
Отказ США от золотого стандарта и от системы фиксированных валютных курсов привел к резким потрясениям на мировом валютном рынке в 1970-80 е годы. Это неблагоприятно отразилось на экономике развивающихся стран, которые вынуждены были прибегнуть к усилению государственного регулирования внутренних в ...
Банковская гарантия
Банковская гарантия - самостоятельное односторонне письменное обязательство банка-гаранта выплатить определенную сумму при наступлении гарантийного случая. От поручительства банковская гарантия отличается тем, что не зависит от обеспечиваемого ей основного обязательства. объем ответственности гаран ...
Характеристика
ОАО «Челябинвестбанк»
Акционерный Челябинский инвестиционный банк «Челябинвестбанк» – один из ведущих банков Южного Урала – создан 17 октября 1990 года. Уставный капитал на 1 января 2011 года составил 700 млн. рублей, а собственный капитал превысил 2,6 млрд. рублей. В системе Челябинвестбанка работают 10 филиалов и 60 о ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация