
Роль коммерческих банков в экономике

Современная российская банковская система берет свое начало с конца 80-х годов. Начало реформы командно-административной системы в банковском секторе экономики относится к 1987 г., когда Правительственным постановлением Госбанк СССР (ГБ) лишался своих монопольных функций:
I этап реформы банковской системы относится к 1988-1990 гг. (подготовительный).
Летом 1988 г. был принят Закон «О кооперации в СССР», предусматривающий возможность создания кооперативных банков и обществ (товариществ) с ограниченной ответственностью – ТОО на паевых началах. К началу 1990 г. было зарегистрировано более 300 кооперативных и коммерческих банков (КБ).
Разработка и принятие в декабре 1990 г. законов РСФСР «О Центральном банке РСФСР (Банке России)» и «О банках и банковской деятельности в РСФСР», а также принятие в 1991 г. ЦБ РСФСР ряда нормативных документов по регулированию деятельности КБ положили начало новому этапу качественных преобразований банковской системы России.
Главный итог I этапа – создание двухуровневой банковской системы (рис 3) [1, с. 17]
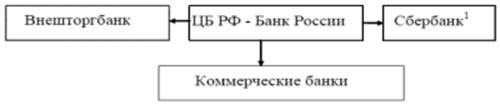
Рис. 3. Банковская система России
II этап реформы банковской системы – период с 1991 г. и длится по настоящее время, – включает подэтапы, имеющие собственные качественные характеристики.
Период с 1991 г. по август 1995 г. – характеризуется банковским бумом и перекачиванием всех национальных ресурсов в банковский сектор. К началу 1995 г. в стране насчитывалось около 2500 банков и 5500 филиалов КБ (без СБР). Банки интенсивно наращивали свои активы. В 1995 г. уже 6 российских банков входили в число 1000 крупнейших банков мира. Однако система была слабой и неустойчивой, что привело кризису рынка межбанковских кредитов (МБК), выразившемся в массовой неплатежеспособности банков.
Основные характеристики банковского сектора экономики:
• Стихийный быстрый рост числа КБ с количественным преобладанием средних и мелких кредитных учреждений и нерациональной географией размещения.
• Абсолютное преобладание универсальных КБ, специализация развита слабо. Банки сориентированы на быстрое переключение деятельности на сверхдоходные операции.
• Большинство банков маломощные, с низким уровнем уставного капитала и слабой депозитной базой.
• Низкий профессионализм сотрудников вновь созданных банков перекрывался высокими инфляционными доходами.
• Ограничение деятельности банков сферой денежного рынка (МБК, валютный, с 1994 г. – рынок ГКО) и последовательное сокращение операций по обслуживанию реального сектора экономики. Доля долгосрочного кредитования в кредитных операциях банков составляла в 1905 г. около 4%.
• Рост числа правонарушений в банковской сфере.
Главные причины:
• макроэкономические – высокий уровень инфляции, продолжительный и глубокий спад общественного производства, нарастание структурного неравновесия в экономике, сокращение реальных доходов населения, слабость платежной системы и др.;
• несовершенство банковского законодательства – отсутствие ряда важнейших законов, регулирующих деятельность всех участников финансового рынка, наличие существенных противоречий в действующем законодательстве;
• слабость и противоречивость денежно-кредитной политики и надзорной деятельности Банка России;
• неравновесная, деформированная институциональная структура банковского сектора;
• низкий уровень банковского менеджмента.
По происхождению выделяются следующие группы банков:
• государственные и полугосударственные банки;
• преобразованные из бывших Спецбанков – системы Промстройбанка СССР, Агропромбанка СССР, Жилсоцбанка в КБ, но по-прежнему связанные и опирающиеся в большей или меньшей степени на государственную поддержку;
• корпоративные банки формировались, как правило, на отраслевой основе, «министерские» банки.
Для банков, связанных с достаточно устойчивыми отраслями, открывалось много преимуществ, в том числе по использованию средств госбюджета, перечисляемых для обслуживания этих отраслей.
Читайте также:
Рейтинг банков России. Анализ банковской деятельности РФ
Рейтинги банков, выставляются в соответствии с классическими методиками оценки кредитоспособности и надежности, уставному капиталу банков, устойчивости. Рейтинг отражает способность компании выполнять все свои финансовые обязательства в течение среднесрочного периода. По сути рейтинг является мнени ...
Практика межбанковских расчетов в Головном РКЦ
Банк России образует единую централизованную систему в вертикальной структурой управления. В систему Банка России входят центральный аппарат, территориальные учреждения, расчетно-кассовые центры, полевые учреждения, учебные заведения и другие предприятия, учреждения и организации, в том числе подра ...
Хранение документов
Банки обязаны обеспечить строгую сохранность бухгалтерских документов, под которыми понимаются не только документы по хозяйственной деятельности банка, но и расчетно-платежные документы клиентов банка. Ответственность за правильную организацию и соблюдение установленного порядка хранения бухгалтерс ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация