
Механизмы кредитования физических лиц

Необходимость проведения анализа кредитоспособности заемщика диктуется кредитной политикой и интересами банка. Банк должен знать, способен ли заемщик возвратить денежные средства с учетом процентов, имеет ли он перспективы развития, насколько велик риск банка, чем обеспечен возврат кредита[56].
К способам оценки кредитоспособности клиента банка относятся:
- оценка делового риска; оценка менеджмента;
- оценка финансовой устойчивости клиента на основе системы финансовых коэффициентов; анализ денежного потока;
- сбор информации о клиенте и наблюдение за работой клиента путем выезда на место[57].
Для решения вопроса о выдаче кредита банк требует от клиента предоставления определенного набора документов. Их количество и содержание могут быть различными для разных групп клиентов.
Важнейшим принципом, используемым в анализе кредитоспособности заемщика, является принцип системности. Это означает, что анализ кредитоспособности выступает в качестве системы, включающей взаимосвязанные элементы более низкого уровня, и в то же время сам играет роль элемента системы более высокого уровня, взаимодействующего с другими подсистемами в комплексном экономическом анализе.
На рисунке 2.4 представлена система комплексного анализа кредитоспособности заемщика (КАКЗ), объединяющая в себе взаимосвязанные элементы, направленные на достижение общей цели.
Каждый элемент системы (блок) содержит в себе аналитические показатели, которые образуют логическую взаимосвязь внутри нее. Анализ кредитоспособности заемщика должен быть основан на принципах комплексности и системности, объективности, оперативности, консерватизма (осторожности) и рациональности[58]. При изучении структуры, элементов и системы анализа кредитоспособности заемщика следует обеспечить проведение всех необходимых этапов исследования, причем на всех стадиях анализа кредитоспособности, т.е. на стадиях предварительного, оперативного и ретроспективного анализа.
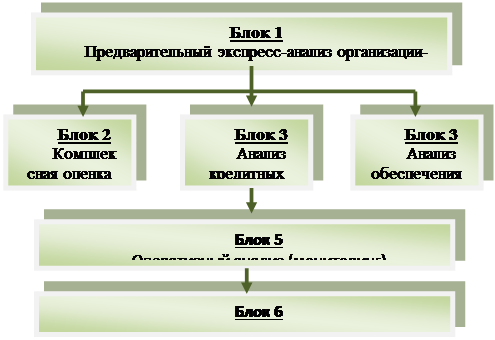
Рис. 2.4 – Система комплексного анализа кредитоспособности заемщика[59]
Читайте также:
Операции с государственными ценными бумагами
При обращении государственных и муниципальных ценных бумаг можно получить доходы в виде процентов по долговым ценным бумагам и доходы от реализации этих ценных бумаг. Налогом на прибыль эти доходы облагаются по-разному. Доходы от реализации и иного выбытия ценных бумаг облагаются по ставке 24 проце ...
Показатели оценки эффективности и рисков имущественного страхования
Показатели оценки эффективности страховых операций в отечественной теории и практике страхования постоянно изучались и применялись специалистами данного направления. Договор страхования представляет собой двустороннюю сделку, в которой обязательно участвуют, как минимум, две стороны, т.е. страховщи ...
Обзор практики
Третейского суда НАУФОР
C 1996 при НАУФОР действует Третейский суд, в котором происходят разбирательства по возникающим спорам в связи с осуществлением правоотношений на финансовом рынке. Судьями при разбирательстве споров выступают профессионалы финансового рынка. Разрешение споров происходит в соответствии с Федеральным ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация