Анализ ликвидности и платежеспособности ООО «ЗСС»

Оценка ликвидности и платежеспособности ООО «ЗСС» проводится по показателям, наименование и порядок расчета которых представлены в певой главе.
Величина собственных оборотных средств предприятия в рассматриваемом периоде снизилась с 1421317 руб. до 554971 руб.
Доля собственных оборотных средств в активах снизилась с 29,93% до 2,41%. Доля собственных оборотных средств в общей их сумме снизилась с 41,79% до 2,78. Доля запасов в оборотных активах выросла с 18,01% до 9,05%.
Маневренность собственных оборотных средств снизилась с 0,03 в 2007 г. до 0,02 в 2009г., что было связано со снижением величины собственных оборотных средств предприятия.
Таблица 2.4 - Ликвидность и платежеспособность ООО «ЗСС»
|
Показатель |
Годы | ||
|
2007 |
2008 |
2009 | |
|
Величина собственных оборотных средств (функционирующий капитал), руб. |
1421317 |
617136 |
554971 |
|
Маневренность собственных оборотных средств |
0,03 |
0,02 |
0,02 |
|
Коэффициент текущей ликвидности |
1,72 |
1,09 |
1,19 |
|
Коэффициент быстрой ликвидности |
1,41 |
0,53 |
0,94 |
|
Коэффициент абсолютной ликвидности |
0,019 |
0,002 |
0,001 |
|
Доля собственных оборотных средств в активах |
29,93 |
6,38 |
2,41 |
|
Доля собственных оборотных средств в общей их сумме |
41,79 |
8,52 |
2,78 |
|
Доля запасов в оборотных активах |
18,01 |
51,59 |
9,05 |
|
Доля собственных оборотных средств в покрытии запасов |
232,02 |
16,52 |
30,67 |
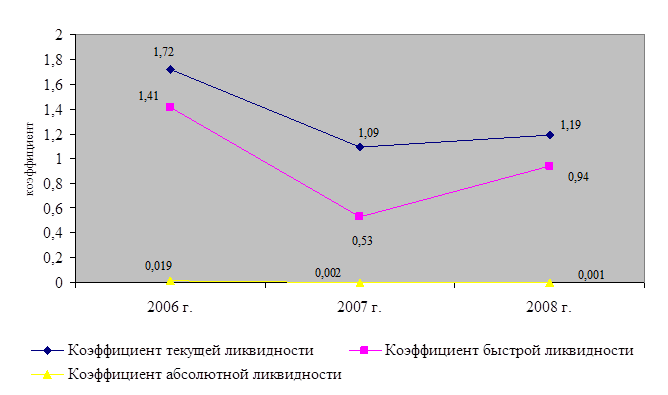
Рисунок 2.4 - Ликвидность и платежеспособность ООО «ЗСС»
Коэффициент текущей ликвидности, который показывает способность предприятия рассчитываться по своим краткосрочным обязательствам, реализовав текущие оборотные активы, составил в 2007г. составил 1,72, а в 2009 г. 1,19. Наблюдается понижательная тенденция по периодам и это негативный момент. Кроме того, данный коэффициент меньше нормативного значения равного «2», что говорит о потенциальных трудностях предприятия с платежами.
Коэффициент быстрой ликвидности показывает способность предприятия рассчитываться по своим краткосрочным обязательствам, используя для этих целей оборотные средства в денежной форме. На исследуемом предприятии каждый рубль краткосрочных обязательств погашался в 2007 г. 1,41 руб., 2009 г. 94 коп. оборотных средств в денежной форме, что ниже норматива, равного «1,0». В динамике данный показатель снижается, т.е. краткосрочные обязательства превышают оборотные средства в денежной форме. Это негативный момент, т.к. это говорит о текущей неплатежеспособности предприятия.
Читайте также:
Организационно - экономическая характеристика ОАО «АСБ
Беларусбанк»
ОАО "АСБ Беларусбанк" - крупнейшее универсальное финансово-кредитное учреждение страны, которое предлагает своим клиентам более 100 видов банковских услуг и продуктов, в том числе по расчетно-кассовому обслуживанию, кредитованию, депозитным операциям, лизингу, факторингу, инкассации, межд ...
Пути совершенствования способов определения кредитоспособности организации
в современных условиях
Перемены, происходящие в экономике Беларуси, предполагают существенные изменения во взаимоотношениях банков с субъектами хозяйствования. Банки, как коммерческие организации несут при проведении своих операций самые разнообразные риски. Высокая рискованность банковской деятельности главным образом с ...
Муниципальные жилищные облигации
Одной из распространенных форм привлечения средств граждан и юридических лиц в жилищное строительство стал выпуск муниципальных жилищных облигаций или жилищных сертификатов (Москва, Санкт-Петербург, Саратов, Ульяновск и т.д.). Основной смысл облигационного займа заключается в возможности населения ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация