
Анализ влияющих на страховой рынок факторов и условий

Основные факторы, влияющие на состояние страхового рынка: Растущая убыточность добровольного медицинского страхования в связи с резким ростом числа обращений застрахованных, а также на фоне снижения тарифов; Реализация крупными страховщиками программ создания собственных лечебных учреждений и клиник; Сжатие кредитного сегмента страхования от НС из-за резкого сокращения объемов кредитования; Сокращение объемов государственной поддержки в страховании сельскохозяйственных рисков; Резкое, в ряде случаев необоснованное снижение ставок на рынке корпоративного страхования; Сокращение продаж автомобилей, общее снижение проникновения страхования на фоне низкого платежеспособного спроса отразились на падении рынка автокаско в 1 квартале; Сохранение низких темпов прироста премии из-за кризиса; Отсутствие налогового стимулирования; Неясность в отношении замены лицензирования вмененным страхованием ответственности.
Непосредственными конкурентами на страховом рынке являются универсальные рыночные страховщики, соответственно, без кэптивных и схемных страховщиков. В ряде субъектов России компании конкурируют как с филиалами крупнейших страховщиков, так и с сильными региональными страховыми организациями.
На приоритетном для большинства страховщиков сегменте рынка - добровольное страхование иное, чем страхование жизни и ОСАГО, конкурентами являются страховые компании: СОГАЗ, Росгосстрах, РЕСО-Гарантия, Альфастрахование. Сегментация на Диаграмме 4:
В сегменте добровольного личного страхования, включая страхование от несчастных случаев и болезней и страхование медицинских расходов, конкурентами являются компании СОГАЗ, РОСНО, ЖАСО, Альфастрахование. Сегментация рынка на Диаграмме 5:
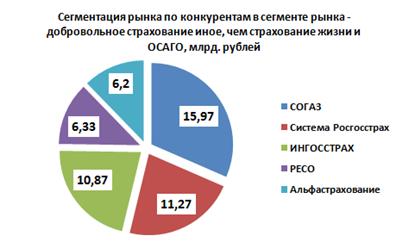
Диаграмма 4
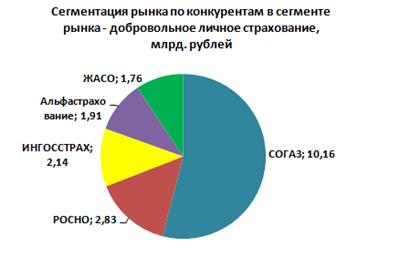
Диаграмма 5
К конкурентным преимуществам страховых компаний относится наличие соглашений о сотрудничестве с ведущими клиниками Российской Федерации, наличие собственной сети клиник, присутствие постоянных представительств в странах массового посещения российскими туристами, круглосуточных диспетчерских служб, укомплектованных медицинскими специалистами со знанием иностранных языков.
В сегменте страхования имущества субъектов хозяйствования и физических лиц, включая транспорт, конкурентами являются Росгосстрах, СОГАЗ, РЕСО-Гарантия, Альфастрахование.
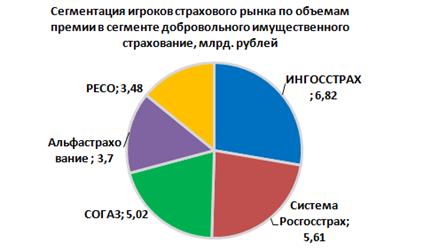
Диаграмма 6
Конкурентными преимуществами страховых компаний в этом виде страхования являются: опыт работы с крупными предприятиями, широкая сеть филиалов и представительств, в том числе и за пределами России, прочная система перестраховочной защиты, в том числе и на зарубежных перестраховочных рынках, наличие агентской сети на всей территории РФ, качественный сервис в области урегулирования убытков, в том числе полнотой и своевременностью выплат, что в кризисных условиях позволяет привлекать большое количество клиентов, ищущих надежную страховую защиту.
Читайте также:
Модели адаптивного
матричного предиктора
Построим прогноз нормативов объёмов медицинской помощи по программе обязательного медицинского страхования Орловской области, используя модель с адаптивным параметром матричного предиктора. По причине того, что модель обладает двумя настраиваемыми параметрами, может возникнуть ситуация, когда от мо ...
Анализ состава, структуры и динамики кредитного портфеля банка
Среди традиционных видов деятельности банков предоставление кредитов было и продолжает оставаться главной операцией, обеспечивающей доходность и стабильность их существования. Изучение кредитных вложений позволяет оценить обоснованность принятой банком кредитной политики и степень ее реализации исх ...
Коллегиальные органы Банка России
Высший орган Банка России – Совет директоров
. Это коллегиальный орган, определяющий основные направления деятельности Банка России и управляющий ею. В Совет директоров входят: Председатель Банка России и 12 членов Совета. Члены Совета директоров работают на постоянной основе. Они утверждаются Госу ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация