
Понятие и виды расчетных операций банка

Количество разнообразных услуг, оказываемых кредитными организациями, возрастает с появлением трастовых, факторинговых и лизинговых операций. Банковские операции - одна из старых областей предпринимательства в мире, которая отражает функции банков. Некоторые операции носят финансово-кредитный характер, и поэтому их могут выполнять как банки, так и небанковские кредитно-финансовые организации. Являясь предприятиями, регулирующими денежно-кредитные отношения, выполняющими многообразные банковские операции, банки подчинены экономическим законам и законодательству страны пребывания. Банковские операции осуществляются в соответствии с установленным правом или традицией порядком. К банковским операциям относятся: [1, ст. 5]1) привлечение денежных средств физических и юридических лиц во вклады (до востребования и на определенный срок);2) размещение указанных в пункте 1 части первой настоящей статьи привлеченных средств от своего имени и за свой счет;3) открытие и ведение банковских счетов физических и юридических лиц;4) осуществление расчетов по поручению физических и юридических лиц, в том числе банков - корреспондентов, по их банковским счетам;5) инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;6) купля - продажа иностранной валюты в наличной и безналичной формах;7) привлечение во вклады и размещение драгоценных металлов;8) выдача банковских гарантий.
Формой существования активных и пассивных банковских операций являются расчетные операции банка — это операции, связанные с перемещением денег между участниками рынка через банк безотносительно к целям этого перемещения.
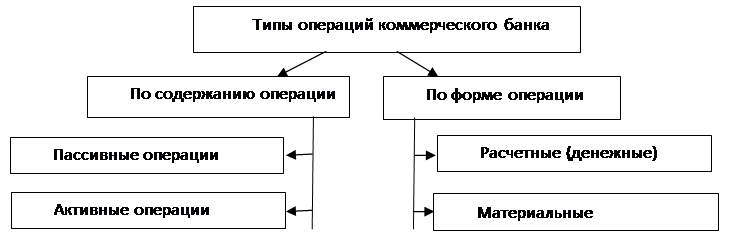
Рис. 1. Исходные типы банковских операций [42, с. 55]
Пассивные или активные операции банка не существуют в отрыве от его расчетных операций. И наоборот, расчетные операции делают возможным проведение пассивных и активных операций. Можно сказать: расчетные операции являются «носителем», или «формой существования», пассивных и активных операций банка.
Обычно если имеет место односторонний процесс передачи денег участником рынка банку, то налицо пассивная операция. Если имеет место процесс передачи денег банком другому участнику рынка в виде кредитов или в виде оплаты каких-то рыночных ценностей (активов), то это есть активная операция.
Важно отметить, что и пассивная и активная операция всегда связаны с движением денег и к банку и от банка, т. е. невозможны без расчетных операций. Но в случае пассивной операции движение денег в банк увеличивает его ресурсы и, соответственно, обязательства банка по их возврату, а отток (возврат) денег — уменьшает его денежные ресурсы и в равной мере уменьшает и обязательства банка по их возврату.
В то же время в случае активной операции отток денег из банка уменьшает лишь его денежные ресурсы, но не уменьшает общий размер его обязательств по привлеченным средствам. Соответственно, приток денег в банк по результатам активной операции (например, в случае возврата исходной (номинальной) суммы кредита клиентом) увеличивает его свободные денежные ресурсы, но не изменяет (не увеличивает) его обязательств по привлеченным средствам.
Можно сказать иначе. Пассивные операции в основе своей есть операции, связанные в обычном случае с увеличением обшей величины совокупного капитала банка за счет его привлечения от других участников рынка.
Читайте также:
Организационно правовые аспекты
Ликвидность и платежеспособность коммерческих банков Успех деятельности коммерческого банка обеспечивают три взаимосвязанных фактора. 1. Высокая доходность (прибыльность), создающая возможность для выплаты дивидендов акционерам банка, увеличения его капитала, создания необходимых страховых резерво ...
Внешэкономбанк-основа создания банка развития
Ошибки, допущенные еще при создании государственных специализированных банков, не могли не сказаться и на доверии потенциальных партнеров к этим банкам. В частности, международные рейтинговые агентства оценивают кредитоспособность Российского банка развития и Россельхозбанка ниже, чем других госуда ...
Российский рынок дистанционного банковского
обслуживания
Российский рынок дистанционного банковского обслуживания пока что значительно отстает от рынка Европы и США. По приблизительным оценкам, в настоящее время общее число российских пользователей интернет-банкинга составляет всего лишь 1,2-1,5 млн человек, из них 90% - физические лица. При этом можно о ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация