
Анализ показателей управления финансовой деятельностью BC «Moldova Agroindbank» S.A.

Источник: Составлено автором на основе отчетности BC «Moldova Agroindbank» S.A.
Анализируя общие показатели финансовой деятельности банка BC «Moldova Agroindbank» S.A. представленные в таблице 5 можно сделать следующие выводы банк не получило прибыли, убытки составили – 55646,76, в 2009 году чистая прибыль возросла в основном за счет увеличения чистого комиссионного дохода, увеличения процентного дохода на 430916,89.
Динамику прибыли банка за анализируемый период наглядно отражает диаграмма 1. В условиях рыночных отношений целью деятельности BC «Moldova Agroindbank» S.A. является получение доходов от предоставляемых услуг.
Доходы банка – это увеличение экономической выгоды в сумме хозяйственных операций, кроме операций по реализации дополнительного количества акций банка, которые приводят к увеличению суммы активов банковского учреждения без соответственного увеличения суммы его обязательств и уменьшению суммы обязательств банковского учреждения без соответствующего уменьшения суммы его активов.
Диаграмма 1 Динамика прибыли
BC
«
Moldova
Agroindbank
»
S
.
A
. за период 2003 – 2005 г.
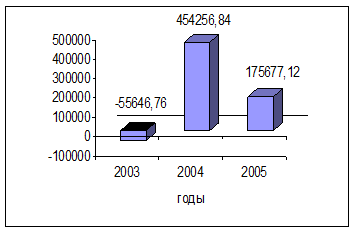
Источник: Составлено автором на основе отчетности BC «Moldova Agroindbank» S.A.
Из приведенных данных видно, что доходы BC «Moldova Agroindbank» S.A. от основных операций в 2004 г. возросли на 43091,89 тыс. лей. или 11,81%, а в 2005 году возросли на 210156,05 тыс.лей или на 21,66%.
Основная часть доходов банком получена от процентных операций 75,45% в 2005 году, 53,79% в 2004 году и 41,98% в 2003 году.
Наблюдается снижение доходов от непроцентных операций на 21,73% в 2004 году и на 2,08% в 2005 году
Общая сумма процентных доходов возросла. На величину процентных доходов банка влияют два фактора: изменение суммы предоставленных кредитов и уровня процентной ставки по ним. Количественное влияние этих факторов на изменение величины дохода определяют, используя прием абсолютных разниц.
Таблица 6 Анализ структуры процентных доходов
BC
«
Moldova
Agroindbank
»
S
.
A
.
2009 г
.
|
Наименование показателей |
2009 г . |
2008 г . |
|
Процентные доходы , нетто |
56692652 |
333676466 |
|
Минус: отчисления на скидки на потери по активам относящихся к процентным |
22376630 |
60916389 |
|
Процентый доход, нетто, после отчисления на скидки на потери по активам |
34316023 |
272760077 |
|
Доходы, не относящиеся к процентным |
Х |
Х |
|
Доходы (Убытки) по Ценным Бумагам, купленные для продажи |
1521771 |
18523389 |
|
Доходы (Убытки) по Инвестиционным Ценным Бумагам |
0 |
0 |
|
Прочие процентные доходы | ||
|
Доходы (Убытки) по операциями с иностранной валютой |
32046562 |
162958771 |
|
Комиссионные доходы |
25261450 |
125608474 |
|
Прочие Доходы, не относящиеся к процентным |
5946996 |
34720605 |
|
Всего Доходы, не относящиеся к процентным |
64776779 |
341811239 |
|
Расходы, не относящиеся к процентым |
Х |
Х |
|
Расходы на оплату труда |
20369194 |
84451759 |
|
Премиальные |
38700 |
16461879 |
|
Отчисления на резервы на потери по условным обязательствам |
-380000 |
1408580 |
|
Всего Расходы, не относящиеся к процентным |
68952662 |
333334549 |
|
Доход (Убыток), нетто, подоходного налога и до чрезвычайных статей |
30140140 |
281236767 |
Читайте также:
Экономическая сущность и классификация факторов конкурентоспособности
страховых компаний
В процесс анализа конкурентоспособности внесли значительный вклад такие исследователи, как М. Портер. Д. Риккардо, Б. Олин. А. Дж. Стрикленд, А. А. Томпсон, К. Омае, Н. Пирси, А. Гупта, Д. Сондерс, Г. Хулей, И. Ансофф, Э. Петтигрю. Каждая из концепций достижения эффективности и конкурентоспособност ...
Формы кредита
Формы кредита тесно связаны с его структурой. Структура кредита включает кредитора, заемщика и ссуженную стоимость, поэтому формы кредита можно рассматривать в зависимости от характера: - ссуженной стоимости; - кредитора и заемщика; - целевых потребностей заемщика. В зависимости от ссуженной стоимо ...
Цели и принципы социального страхования
Цели функционирования системы социального страхования заключаются в обеспечении надежной и качественной социальной защиты работающих граждан с помощью их триединого набора: · создания экономических и правовых условия для наемных и самозанятых работников для «зарабатывания» страховых прав, достаточн ...
Главное меню
- Главная
- Банковские услуги
- Государственные ценные бумаги
- Межбанковские расчеты
- Банковская система РФ
- Операции с векселями
- Деятельность коммерческих банков
- Банковская информация